
Enkelisijoittaja: mistä löydät sopivan sijoittajan yritykselle?
Tuote toimii, ensimmäiset asiakkaat maksavat ja kasvun seuraava vaihe on näkyvissä. Rahaa tarvitaan, mutta yhtä paljon tarvittaisiin kokemusta myynnistä, rekrytoinnista tai kansainvälistymisestä. Tässä tilanteessa enkelisijoittaja voi olla kiinnostava kumppani.
Enkelisijoittaja on yksityinen sijoittaja, joka sijoittaa omaa rahaansa yleensä varhaisen vaiheen kasvuyrityksiin. Hän voi tuoda myös osaamista ja kontakteja. Sijoitus tehdään sovitulla rakenteella, esimerkiksi osakkeisiin, eikä kyse ole tavallisesta lainasta tai vastikkeettomasta tuesta.[1]
Sopivan sijoittajan löytäminen alkaa yrityksen tavoitteista. Kaikki hyvät yritykset eivät tarvitse enkelirahaa, eivätkä kaikki sijoittajat sovi samaan yritykseen. Tässä oppaassa hahmotat rahoituksen hinnan, rakennat ensimmäisen yhteydenoton ja opit arvioimaan sijoittajaa myös itse.
Tavoite ennen hakua
Määritä, mitä rahoituksella saavutetaan seuraavaksi: toimiva tuote, toistuva myynti vai uusi markkina. Sijoittaja arvioi helpommin rajattua tavoitetta kuin yleistä lupausta nopeasta kasvusta.
Millaiselle yritykselle enkelisijoittaja sopii?
Enkelisijoitus sopii tavallisesti yritykselle, jonka arvon on mahdollista kasvaa merkittävästi ja jonka perustajat haluavat rakentaa tätä kasvua yhdessä ulkopuolisen omistajan kanssa. Pelkkä lyhytaikainen kassavaje ei vielä muodosta kiinnostavaa sijoituskohdetta.
Sijoittajan tuotto perustuu osakesijoituksessa omistuksen arvon kehitykseen ja myöhempään mahdollisuuteen saada sijoituksesta rahaa takaisin, esimerkiksi yrityskaupan kautta. Siksi keskusteluun kuuluvat kasvun lisäksi omistusrakenne ja tuleva irtautuminen. Vakaa paikallinen palveluyritys voi olla erinomainen liiketoiminta, vaikka se ei vastaisi juuri tämän sijoitusmallin tavoitteita.
Raha on vain osa kumppanuutta
Kysy, mitä osaamista yritys tarvitsee eniten. Jos pullonkaula on teollinen myynti, vastaavan asiakaskunnan tunteva sijoittaja voi olla hyödyllisempi kuin näkyvä nimi toiselta toimialalta. Jos haaste on tuotekehitys, kaupallisen ja teknisen osaamisen tasapaino korostuu.
Enkelirahoitusta tutkineet William Kerr, Josh Lerner ja Antoinette Schoar havaitsivat tutkimusasetelmassaan myönteisiä vaikutuksia yritysten selviytymiseen ja kasvuun. Tutkimus koski tiettyjä sijoittajaryhmiä ja yrityksiä; se ei tarkoita, että jokainen enkelisijoitus takaisi menestyksen tai saman vaikutuksen suomalaiselle yritykselle.[2]
Käytännön johtopäätös on arvioida rahasumman lisäksi yhteistyön sisältöä. Mihin sijoittaja osallistuu? Kuinka usein hän on käytettävissä? Minkälaisia ongelmia hän on ratkonut aiemmin? Konkreettiset vastaukset kertovat enemmän kuin yleinen lupaus laajasta verkostosta.
Milloin muu rahoitus voi sopia paremmin?
Jos takaisinmaksu tulee ennakoitavasta kassavirrasta ja tarve on rajattu, velkarahoitus voi olla arvioinnin arvoinen. Jos yritys voi kasvaa asiakastuloilla kohtuullisessa ajassa, omistuksen säilyttäminen voi painaa enemmän kuin kasvun nopeuttaminen. Valitse rahoitus tavoitteen, riskin ja kassavirran perusteella.
Omistuksen hinta: laske laimeneminen ennen neuvottelua
Osakesijoituksessa yritys saa rahaa ja sijoittaja osakkeita sovituilla ehdoilla. Uusien osakkeiden antaminen pienentää vanhojen omistajien prosenttiosuutta, jos he eivät sijoita vastaavasti lisää. Tätä kutsutaan omistuksen laimenemiseksi.
Oletetaan, että yrityksen neuvoteltu arvo ennen sijoitusta on 800 000 euroa. Enkelisijoittaja sijoittaa 200 000 euroa uusien osakkeiden merkintään. Yksinkertaistetussa esimerkissä sijoituksen jälkeinen arvo on miljoona euroa, ja sijoittajan omistusosuus on 20 prosenttia.
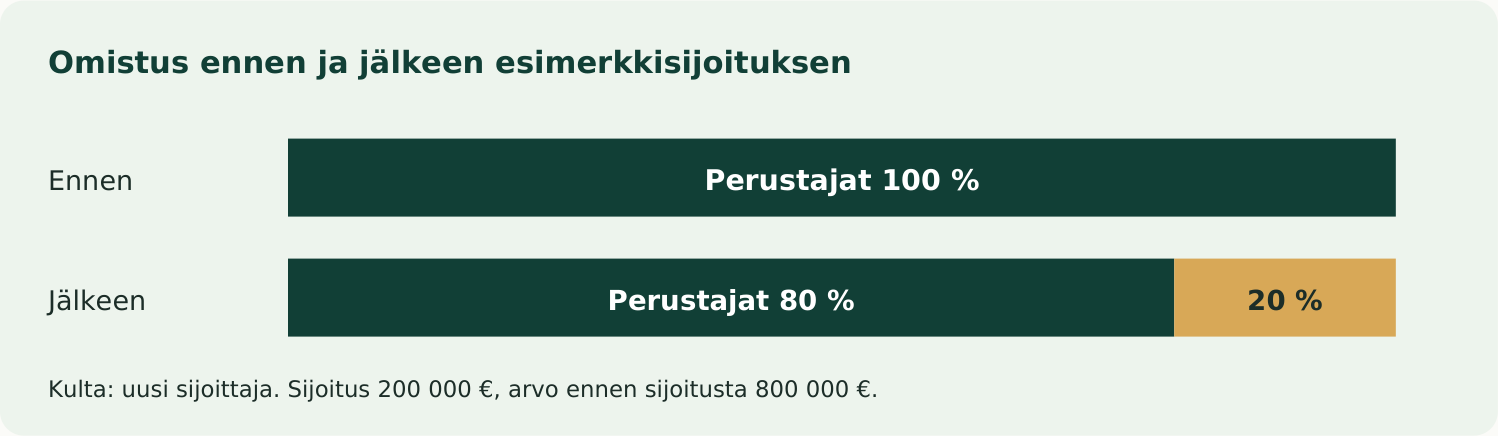
Laskelma on 200 000 / (800 000 + 200 000) = 20 %. Vanhoille omistajille jää yhteensä 80 prosenttia. Esimerkissä ei ole optioita, vaihtovelkakirjoja, eri osakelajien etuoikeuksia tai muita järjestelyjä, jotka muuttaisivat laskentaa.
Pre-money ja post-money on erotettava
Pre-money tarkoittaa tässä arvoa ennen uutta sijoitusta ja post-money arvoa sijoituksen jälkeen. Jos puhutaan ”miljoonan arvostuksesta”, kysy kumpaa tarkoitetaan. Sama sijoitussumma tuottaa eri omistusosuuden riippuen siitä, sisältyykö uusi raha jo mainittuun arvoon.[1]
Katso myös seuraavaa kierrosta
Jos myöhemmällä kierroksella uusille sijoittajille annetaan 25 prosenttia yhtiöstä eivätkä vanhat omistajat osallistu, alkuperäisten omistajien 80 prosenttia pienenee 60 prosenttiin. Ensimmäisen enkelin 20 prosenttia pienenee 15 prosenttiin. Tämä on yksinkertainen laimenemislaskelma, ei ennuste tulevista ehdoista.
Prosenttiosuus ei yksin ratkaise omistuksen taloudellista arvoa. Pienempi osuus arvokkaammasta yrityksestä voi olla perusteltu lopputulos. Silti myös päätösvalta, etuoikeudet ja mahdolliset tulevat rahoitustarpeet on ymmärrettävä ennen ensimmäistä sopimusta.
Mistä enkelisijoittajan voi löytää?
Suomessa yksi reitti on Finnish Business Angels Network eli FiBAN. Sen kautta yritys voi hakea näkyvyyttä verkoston sijoittajille. FiBAN on verkosto, ei yksi keskitetty sijoitusrahasto: varsinaiset sijoituspäätökset tekevät sijoittajat. Hakuprosessissa tarvitaan yrityksen tiedot, esitysmateriaali ja rahoitusta koskevat perustiedot.[3]
Muita reittejä ovat toimialan verkostot, yrityskiihdyttämöt, korkeakoulujen yrittäjyysyhteisöt ja muiden perustajien suositukset. Kanavan tunnettuutta tärkeämpää on kohdentaminen. Etsi henkilöitä, jotka tuntevat yrityksesi vaiheen, markkinan ja sijoituskokoluokan.
Rakenna pieni, perusteltu kohdelista
Kirjaa kunkin mahdollisen sijoittajan kohdalle toimialaosaaminen, aiempi sijoitustoiminta, mahdolliset ristiriidat ja yhteydenoton peruste. Kymmenen hyvin valittua keskustelua voi olla hyödyllisempää kuin sata yleistä viestiä. Selvitä tiedot ajantasaisista julkisista lähteistä ja sijoittajan omista kanavista.
Ensimmäinen viesti saa olla lyhyt
Kerro, kenelle yritys ratkaisee ongelman, mitä näyttöä ratkaisun toimivuudesta on ja miksi lähestyt juuri tätä sijoittajaa. Mainitse haettava summa ja tavoite, johon se käytetään. Pyydä selkeää seuraavaa askelta, esimerkiksi lyhyttä tutustumiskeskustelua.
Esimerkkirakenne voisi olla: ”Autamme [asiakasryhmää] ratkaisemaan [ongelman]. Meillä on [todennettava näyttö]. Haemme [summaa] saavuttaaksemme [rajatun tavoitteen]. Toimialakokemuksesi vuoksi haluaisimme keskustella sopivuudesta.” Täytä jokainen kohta tosiasioilla, älä suurilla adjektiiveilla.
Seuraa prosessia kuin myyntiä
Pidä yhteydenotoista listaa: milloin keskusteltiin, mitä pyydettiin ja mikä on seuraava vaihe. Erota kiinnostus sitovasta sijoitussitoumuksesta. Yrityksen kassasuunnitelmaan rahaa ei merkitä varmana vain siksi, että tapaaminen meni hyvin.
Jos palaute toistuu samana useasta suunnasta, pysähdy tutkimaan sitä. Epäselvä asiakastarve, puuttuva näyttö tai liian suuri rahoituskierros voi olla ratkaistava ennen uusien tapaamisten varaamista.
Mitä sijoittaja odottaa aineistolta ja tiimiltä?
Hyvä esitys tekee yrityksen ymmärrettäväksi nopeasti. Aloita asiakkaan ongelmasta ja näytä, miten tuote ratkaisee sen. Kerro tämän jälkeen markkina, kilpailu, ansaintamalli, saavutetut tulokset, tiimi ja rahan käyttötarkoitus. FiBANin hakuprosessissa korostuvat myös selkeä yritysprofiili ja rahoituksen perustiedot.[3]
Näyttö on vahvempaa kuin tavoite
Erota maksettu myynti piloteista, aiesopimuksista ja myyntiputkesta. Asiakasmäärän rinnalle tarvitaan usein tietoa käytöstä, uusimisesta ja katteesta. Jos luvut eivät vielä ole vahvoja, kerro avoimesti, mikä oletus on seuraavaksi tarkoitus todentaa.
Markkinan kokoa kannattaa rakentaa myös alhaalta ylöspäin: kuinka monta tavoitettavaa asiakasta on, kuinka paljon yksi voisi maksaa ja miten heidät hankitaan? Suuri kansainvälinen markkinatilasto ei yksin kerro yrityksen mahdollisuudesta saada myyntiä.
Valmistele tietohuone
Kokoa hallitusti saataville omistustaulukko, talousluvut, ennusteet, olennaiset sopimukset ja immateriaalioikeuksien tiedot. Varmista esimerkiksi, että tuotteen kehittäneiden työntekijöiden ja kumppanien sopimuksissa on käsitelty oikeudet asianmukaisesti. Luottamuksellista aineistoa jaetaan tarkoituksenmukaisessa vaiheessa ja sovitulla tavalla.
Omistustaulukossa näkyvät nykyisten osakkeiden lisäksi mahdolliset optiot ja muut tulevaan omistukseen vaikuttavat sitoumukset. Muuten neuvottelussa puhuttu prosenttiosuus voi perustua eri kokonaismäärään eri osapuolilla.
Rahoitus ostaa aikaa tiettyyn tulokseen
Jos yritys käyttää nettomääräisesti 20 000 euroa kassaa kuukaudessa ja sillä on kierroksen jälkeen 240 000 euroa käytettävissä, yksinkertainen laskelma näyttää 12 kuukauden ajan. Todellisuudessa rekrytoinnit, investoinnit ja kassavirran vaihtelu voivat muuttaa sitä. Tee kuukausikohtainen ennuste.
Sijoittaja haluaa ymmärtää, mitä tuona aikana saavutetaan ja mitä tapahtuu, jos tavoite viivästyy. Rajaa siksi välitavoitteet selkeästi ja näytä, mitkä menot ovat välttämättömiä ja mitkä voidaan siirtää.
Tarkista sijoittaja ja sopimuksen ehdot
Yhteistyön arviointi kulkee molempiin suuntiin. Keskustele mahdollisuuksien mukaan yritysten kanssa, joihin sijoittaja on aiemmin osallistunut. Kysy myös vaikeista vaiheista: miten hän toimii tavoitteiden viivästyessä, lisärahoitustarpeessa tai perustajien erimielisyyksissä?
Sopikaa odotukset ajankäytöstä ja roolista. Hallituspaikka, neuvonantaminen ja satunnaiset kontaktit ovat erilaisia tehtäviä. Jos sijoittajia on useita, selvitä kuka johtaa neuvottelua ja miten yhteydenpito hoidetaan sijoituksen jälkeen.
Arvostuksen lisäksi neuvotellaan oikeuksista
Tarkasteltavia ehtoja ovat esimerkiksi päätöksenteko, tiedonsaanti, osakkeiden luovutus, mahdolliset etuoikeudet ja perustajien sitoutuminen. Ehtojen vaikutus voi olla merkittävä, vaikka omistusprosentti näyttäisi pieneltä. Käytä yritysjärjestelyihin perehtynyttä asiantuntijaa lopullisten asiakirjojen arvioinnissa.
Maksullinen osakeanti edellyttää asianmukaisia yhtiöoikeudellisia päätöksiä ja rekisteröintimenettelyjen hoitamista. PRH:n ohjeissa erotetaan osakeantipäätöksen ja uusien osakkeiden ilmoittamiseen liittyvät vaiheet. Aiesopimus tai suullinen lupaus ei korvaa toteutettua rahoituskierrosta.[4]
Pitääkö yrityksellä olla liikevaihtoa?
Ei ole yhtä kaikille sijoittajille yhteistä vaatimusta. Ilman liikevaihtoa tarvitaan muuta vakuuttavaa näyttöä, kuten teknistä toimivuutta, asiakastestien tuloksia ja vahva tiimi. Mitä vähemmän on todistettu, sitä enemmän sijoittaja arvioi epävarmuutta.
Kuinka nopeasti sijoituksen saa?
Yhtä luotettavaa aikataululupausta ei voi antaa. Sopivan sijoittajan etsiminen, tarkastus ja sopimukset vievät aikaa. Aloita ennen kassakriisiä ja pidä rinnalla suunnitelma tilanteeseen, jossa kierros viivästyy tai jää toteutumatta.
Seuraava askel
Kirjoita yhdelle sivulle yrityksen näyttö, rahoitustarve, saavutettava välitavoite ja toivottu sijoittajan osaaminen. Kun nämä ovat selvät, oikeiden keskustelujen löytäminen helpottuu huomattavasti.
Lähteet
- [1] FiBAN: Sijoittamisen sanasto
Enkelisijoittamisen ja yrityksen arvostuksen peruskäsitteet. - [2] NBER: Kerr, Lerner ja Schoar – The Consequences of Entrepreneurial Finance
Alkuperäistutkimus enkelirahoituksen vaikutuksista. Tuloksia tulkitaan tutkimusasetelman rajojen sisällä. - [3] FiBAN: Apply for funding
Sijoittajaverkoston hakuprosessi, materiaalit ja sijoittajien rooli. - [4] PRH: Maksullinen osakeanti
Osakeantipäätöksen ja uusien osakkeiden rekisteröintimenettely.