
Kasvurahoitus yritykselle: vertaile vaihtoehdot ja laske tarve
Yritys voisi palkata myyjän, kasvattaa varastoa tai avata uuden tuotantolinjan. Mahdollisuus näyttää hyvältä, mutta menot syntyvät ennen uutta kassavirtaa. Kasvurahoituksen tehtävä on kattaa tämä väli tavalla, jonka yritys kestää.
Kasvurahoitus ei ole yksi tuote. Se voi muodostua tulorahoituksesta, omistajien sijoituksista, lainasta, leasingista, käyttöpääoman rahoituksesta tai hankkeeseen soveltuvasta julkisesta rahoituksesta. Rakenne valitaan sen mukaan, mitä tehdään, milloin rahaa tarvitaan ja mistä rahoituksen vastine tai takaisinmaksu syntyy.[1]
Tässä oppaassa jaat kasvuhankkeen osiin, lasket rahoitettavan summan ja vertailet vaihtoehtoja. Tavoitteena ei ole saada mahdollisimman suurta rahoitusta, vaan riittävä kokonaisuus, jolla yritys pystyy toteuttamaan suunnitelmansa myös hieman odotettua hitaammin.
Aloita rahankäytöstä
”Tarvitsemme rahaa kasvuun” on liian väljä määritelmä. Kirjoita, mitä hankitaan, milloin se maksetaan ja minkä muutoksen sen odotetaan tuovan myyntiin tai kapasiteettiin.
Jaa kasvun tarve kolmeen koriin
Investoinnit
Kone, ohjelmistokehitys, toimitilan muutos tai muu pitkävaikutteinen hankinta voi tuottaa hyötyä usean kauden ajan. Rahoituksen maksuaikataulun pitäisi sopia siihen, milloin hyöty muuttuu kassavirraksi. Pelkkä laitteen käyttöikä ei riitä: myös käyttöönotto, kapasiteetin täyttyminen ja kysyntä vaikuttavat.
Laske hankintahinnan lisäksi asennus, koulutus, käyttökatko ja mahdolliset muutokset. Jos uusi kone lisää tuotantoa, yritys saattaa tarvita samaan aikaan lisää materiaaleja ja työntekijöitä. Näitä ei saa jättää investointibudjetin ulkopuolelle vain siksi, etteivät ne kuulu koneen laskuun.
Käyttöpääoma
Kasvu sitoo rahaa varastoon, keskeneräiseen työhön ja myyntisaamisiin. Uudet toimitukset voivat kasvattaa kassavajetta jo ennen kuin ne parantavat tulosta. Suomi.fi nostaa rahoituksen suunnittelussa esiin sekä investoinnit että toiminnan käynnistämiseen ja pyörittämiseen tarvittavat varat.[1]
Arvioi jokaisesta suuresta tilauksesta hankinnan, työn, laskutuksen ja maksun ajankohdat. Jos asiakkaalle annetaan pitkä maksuaika, osa kasvun rahoituksesta käytetään käytännössä odottamiseen. Laskutuksen nopeuttaminen voi pienentää ulkopuolisen rahoituksen tarvetta.
Kehitys ja epävarma kasvupanostus
Uusi tuote tai markkina voi vaatia kokeiluja ennen toistuvaa myyntiä. Tällaisen panostuksen kassavirta on epävarmempi kuin jo tilatun koneen tuottavuushyöty. Lyhyt laina tiukalla maksuaikataululla voi olla vaikea yhdistelmä, jos tuotto riippuu vielä todistamattomasta kysynnästä.
Jaa kokeilu vaiheisiin. Määritä, mikä tulos oikeuttaa seuraavan panostuksen ja missä kohdassa suunnitelmaa muutetaan. Näin yritys voi pienentää riskiä myös hankkeen rakenteella, eikä koko turvallisuus jää rahoituspuskurin varaan.
Lopuksi kokoa kaikki korit samalle aikajanalle. Eri kululajien summat kertovat kokonaiskoon, mutta niiden maksupäivät kertovat, paljonko rahaa tarvitaan yhtä aikaa.
Vertaa rahoitusmuotoja niiden tehtävän perusteella
Tulorahoitus tarkoittaa liiketoiminnasta kertyvän rahan käyttämistä kasvuun. Se säilyttää omistusrakenteen ja vähentää uuden velan tarvetta, mutta voi rajata kasvun nopeutta. Myös tässä vaihtoehdossa tarvitaan puskuri: kaikkea tilille kertyvää rahaa ei voi käyttää investointiin.
Velkarahoitus sopii arvioitavaksi, kun takaisinmaksulle on uskottava kassavirta. Hinnan lisäksi tarkistetaan lyhennykset, vakuudet, korkoriski ja muut ehdot. Oma pääoma puolestaan voi kantaa epävarmuutta ilman vastaavaa ennalta sovittua lainanlyhennystä, mutta sijoittaja saa sovittuja omistus- ja muita oikeuksia.[2]
| Vaihtoehto | Käyttökohde | Keskeinen tarkistus |
|---|---|---|
| Tulorahoitus | Vaiheittainen kasvu | Jääkö riittävä kassapuskuri? |
| Laina | Ennakoitava takaisinmaksu | Kestääkö kassa kaikki maksut? |
| Leasing | Laitteen käyttö | Kokonaiskulut ja loppuehdot |
| Saatavarahoitus tai limiitti | Maksujen ajoitusero | Kulut, riskinjako ja saatavuus |
| Osakesijoitus | Epävarma, suuri kasvumahdollisuus | Omistus, oikeudet ja tavoitteet |
| Julkinen hankerahoitus | Ehdot täyttävä kehitys | Kelpoisuus ja maksatus |
Taulukko on päätöksenteon apuväline, ei luettelo kaikista mahdollisista tuotteista. Sama hanke voi tarvita useita rahoitusmuotoja. Esimerkiksi laite voidaan rahoittaa erikseen ja asiakastoimitusten käyttöpääoma toisella rakenteella.
Takauksen tehtävä on eri kuin rahan
Takaus voi tukea rahoituksen saamista, mutta se ei itsessään tuo yrityksen tilille investointisummaa eikä poista velallisen takaisinmaksuvelvollisuutta. Arvioi aina myös varsinaisen lainan ehdot ja takauksen mahdolliset kustannukset.
Sovita rahoituksen pituus tarpeeseen. Pitkän hankkeen kattaminen rahoituksella, joka voidaan joutua uusimaan pian, tuo jälleenrahoitusriskiä. Toisaalta nopeasti vapautuvaa käyttöpääomaa varten ei välttämättä ole järkevää maksaa pitkästä, joustamattomasta järjestelystä.
Esimerkki: kasvuhankkeen rahoitustarve on 120 000 euroa
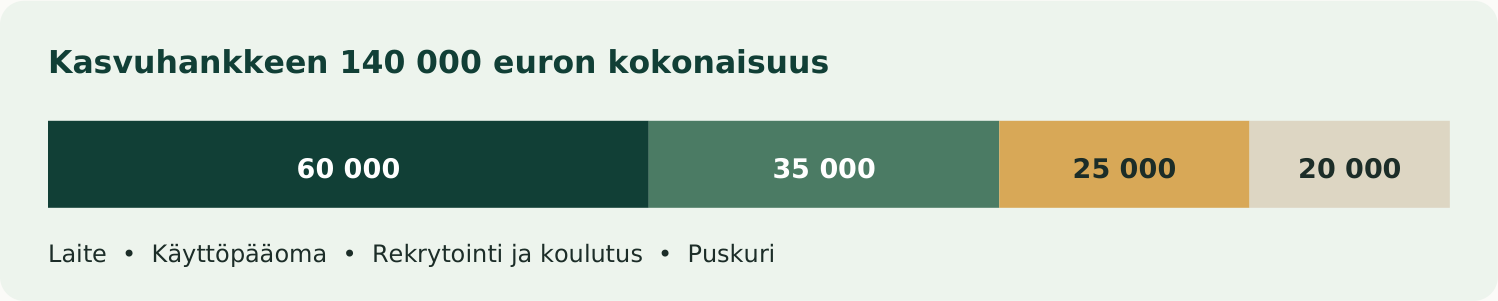
Kuvitellaan valmistava yritys, joka kasvattaa tuotantoaan. Laitteeseen ja käyttöönottoon tarvitaan 60 000 euroa, varaston ja myyntisaamisten kasvuun 35 000 euroa sekä rekrytointiin ja koulutukseen 25 000 euroa. Näiden päälle yritys haluaa säilyttää 20 000 euron kassapuskurin.
Laskelmassa käytetään arvioituja kassamenoja, ja verojen ajoituksen oletetaan olevan huomioitu niiden sisällä. Yrityksellä on ennen hanketta yhteensä 20 000 euroa rahaa kassassa. Hankkeen menot ja tavoiteltu loppupuskuri ovat yhteensä 140 000 euroa, joten ulkopuolelta katettava osuus on 120 000 euroa.
| Rahankäyttö ja käytettävissä oleva raha | Määrä |
|---|---|
| Laite ja käyttöönotto | 60 000 € |
| Lisää käyttöpääomaa | 35 000 € |
| Rekrytointi ja koulutus | 25 000 € |
| Säilytettävä puskuri | 20 000 € |
| Nykyinen kassa | −20 000 € |
| Alustava lisärahoituksen tarve | 120 000 € |
Rahoituskulut voivat kasvattaa summaa
Esimerkin alustava tarve ei vielä sisällä uuden rahoituksen kuluja. Kun ehdot selviävät, lisää korot, palkkiot ja lyhennykset kassasuunnitelmaan. Tarkista samalla, voidaanko rahoitus nostaa siinä tahdissa kuin menot syntyvät.
Jos 35 000 euron käyttöpääomatarve jää arvioksi ilman maksuaikataulua, koko laskelman heikoin kohta voi olla juuri siinä. Tee rinnalle viikko- tai kuukausitason ennuste ja etsi alin kassasaldo. Summa ja ajoitus on saatava täsmäämään keskenään.
Rahoitusrakenne voisi koostua useasta osasta, mutta sopivaa jakoa ei voi ratkaista pelkän budjetin perusteella. Tarvitaan lisäksi tieto nykyisestä velasta, kannattavuudesta, vakuuksista, omistajien tavoitteista ja siitä, kuinka varmaa uusi myynti on.
Julkinen rahoitus tarvitsee oman suunnitelmansa
Julkinen rahoitus voi olla hyödyllinen osa kasvuhanketta, jos yritys ja projekti täyttävät kyseisen rahoituksen ehdot. Se ei kuitenkaan ole yleinen lupaus korvata kaikkia kasvusta syntyviä menoja. Tarkista aina hankkeen sisältö, hakukelpoisuus ja hyväksyttävät kustannukset ennen sitoumuksia.
Business Finlandin tutkimus- ja kehitysrahoitus on esimerkki rahoituksesta, joka kohdistuu määriteltyyn kehittämiseen ja yrityksen kasvutavoitteisiin. Sen arvioinnissa tarkastellaan myös yrityksen kykyä rahoittaa kokonaisuus. Tavallista juoksevaa liiketoimintaa ei voi suoraan rinnastaa rahoituskelpoiseen kehityshankkeeseen.[3]
Päätös ja maksatus ovat eri hetkiä
Myönteinen päätös ei välttämättä tarkoita, että koko summa olisi heti käytettävissä. Rahoituksen maksatus voi perustua toteutuneisiin kustannuksiin ja raportointiin. Joissakin lainamuotoisissa järjestelyissä on ennakkoa, mutta tarkka rakenne riippuu päätöksestä ja ehdoista.[3]
Merkitse kassasuunnitelmaan todelliset maksatusajankohdat, ei pelkkää myönnettyä enimmäismäärää. Jos yritys maksaa palkat ja ostot ensin itse, se tarvitsee rahaa odotusajalle. Rahoituspäätöksen euromäärä ei yksin ratkaise tätä väliä.
Selvitä aloittamisen ja kustannusten ehdot
Varmista, milloin hanke saa alkaa ja mitä ennen päätöstä tehtyjä sitoumuksia voidaan hyväksyä. Tarkista myös omarahoitus, kustannusseuranta ja muiden tukien vaikutus. Näissä ei kannata luottaa toisen yrityksen kokemukseen, jos rahoitusmuoto tai hanke on erilainen.
Pidä hankkeen työaika, ostot ja tositteet seurattavina alusta lähtien. Jos aineistoa kootaan vasta jälkikäteen, puutteet voivat hidastaa maksatusta tai johtaa siihen, ettei kaikkia kustannuksia hyväksytä.
Tee lisäksi vaihtoehto ilman haettua rahoitusta. Mitä vaihetta voidaan pienentää, siirtää tai toteuttaa omalla kassalla? Kun varasuunnitelma on olemassa, hakuprosessin epävarmuus ei pysäytä koko yrityksen päätöksentekoa.
Näin rakennat uskottavan rahoitushakemuksen
Hyvä hakemus yhdistää tarkoituksen, luvut ja toteutuksen. Kuvaa nykyinen liiketoiminta lyhyesti, näytä kasvun perustana oleva näyttö ja erittele rahan käyttö. Lisää toteutusaikataulu, vastuuhenkilöt ja keskeiset riskit. Rahoittajan pitäisi ymmärtää, mitä yritys aikoo tehdä ja miksi se pystyy onnistumaan.
Perustele myynti määrällä ja hinnalla
Lause ”liikevaihto kasvaa merkittävästi” ei vielä ole ennuste. Kirjoita, montako tuotetta tai palvelua myydään, millä hinnalla ja millaisella katteella. Erota sovitut tilaukset, todennäköinen myynti ja tavoite. Tarkista myös, riittävätkö henkilöstö ja tuotanto toimituksiin.
Näytä koko velanhoito
Uuden lainan lisäksi kassassa näkyvät vanhojen lainojen maksut, leasingit, verot ja muut sitoumukset. Tee niistä koonti. Jos kasvuhanke onnistuu vain silloin, kun vanhoja velkoja uusitaan jatkuvasti, rakenne tarvitsee lisäarviointia.
Laadi perus- ja heikko skenaario
Testaa esimerkiksi pienempi myynti, hitaampi käyttöönotto ja asiakkaiden maksujen viive. Näytä, miten reagoit: mitä menoja voi siirtää, milloin rekrytointi tehdään ja millä kassatasolla hanke pysäytetään. Skenaario ei ole pessimistinen ennustus, vaan tapa tehdä päätösrajat näkyviksi.
Sijoittaja tarvitsee lisäksi omistuksen kokonaiskuvan
Jos haet osakesijoitusta, kokoa nykyiset omistukset, optiot ja muut tulevaan omistukseen vaikuttavat sitoumukset. Kuvaa sijoittajan rooli ja seuraava saavutettava välitavoite. FiBANin hakuprosessi on yksi reitti valmistella yritystä enkelisijoittajien arvioitavaksi.[4]
Rahoituskelpoisen suunnitelman ydin
Yrityksellä on perusteltu kasvumahdollisuus, realistinen rahantarve ja keino kestää viiveitä. Kun nämä näkyvät samassa aineistossa, rahoitusmuotoja voi verrata tarkoituksenmukaisesti eikä vain hinnan perusteella.
Usein kysyttyä kasvurahoituksesta
Pitääkö kasvua rahoittaa lainalla vai sijoittajalla?
Jos kassavirta on ennakoitavaa ja velanhoito mahtuu siihen, laina voi olla sopiva arvioitava vaihtoehto. Epävarma tuotekehitys tai nopeasti skaalautuva hanke voi tarvita enemmän riskinkantavaa omaa pääomaa. Usein ratkaisu on yhdistelmä, jonka osilla on eri tehtävät.
Voiko kasvun rahoittaa pelkillä asiakasmaksuilla?
Voi, jos liiketoiminnan rahankierto ja kate mahdollistavat sen. Ennakkomaksut, vaiheittainen laskutus ja hallittu kasvutahti voivat vähentää ulkopuolista tarvetta. Niistä sovitaan asiakkaiden kanssa selkeästi, ja toimitusvelvoitteisiin tarvittava raha pidetään mukana kassasuunnitelmassa.
Milloin rahoitusta kannattaa hakea?
Aloita valmistelu ennen kuin kassa on kriittinen. Lähesty rahoittajia, kun käyttötarkoitus ja laskelmat ovat riittävän selviä arvioitaviksi. Liian aikainen epämääräinen haku kuluttaa aikaa, mutta liian myöhäinen haku kaventaa vaihtoehtoja ja heikentää neuvotteluasemaa.
Mistä tiedän, onko kasvusuunnitelma liian suuri?
Jos kohtuullinen viive vie kassan negatiiviseksi eikä korjaavaa toimenpidettä ole, hanke voi olla liian suuri nykyiseen kantokykyyn nähden. Arvioi vaiheistamista, pienempää investointia tai lisäomaa pääomaa. Rahoituksen saaminen ei yksin todista, että koko suunniteltu panostus kannattaa tehdä.
Mikä on seuraava askel?
Tee yhdelle sivulle rahankäyttö, rahoituslähteet ja tavoite. Liitä mukaan kassasuunnitelma, jossa uusi rahoitus ja sen maksut näkyvät samoilla riveillä muiden tapahtumien kanssa. Vertaile tämän jälkeen vaihtoehtoja kokonaiskulun, riskin, omistuksen ja jouston perusteella.
Kasvun rahoittaminen toimii parhaiten, kun yritys tietää sekä seuraavan mahdollisuuden että omat rajansa. Silloin raha tukee valittua suunnitelmaa ja päätöksiä voidaan muuttaa ajoissa, jos toteuma alkaa erota tavoitteesta.
Lähteet
- [1] Suomi.fi: Yrityksen perustamisvaiheen rahoitus
Investointien, käyttöpääoman ja maksujen ajoituksen suunnittelu. - [2] Suomi.fi: Yrityksen pääoma
Oman ja vieraan pääoman tehtävät yrityksen rahoituksessa. - [3] Business Finland: Tutkimus- ja kehitysrahoitus
Kehityshankkeen rahoitus, yrityksen kokonaisrahoitus ja maksatuksen periaatteet. - [4] FiBAN: Apply for funding
Sijoittajaverkoston hakuprosessi, materiaalit ja sijoittajien rooli.