
Leasing yritykselle: kustannukset, ehdot ja vertailu ostamiseen
Uusi kone voisi kasvattaa tuotantoa heti, mutta sen ostaminen söisi lähes koko kassapuskurin. Leasing näyttää ratkaisulta: laite käyttöön ja maksu kuukausittain. Ennen päätöstä kannattaa kuitenkin selvittää, mitä kuukausierällä todella saa.
Leasingissa yritys saa käyttöönsä esimerkiksi koneen, auton tai muun laitteen sopimusta vastaan. Omistus säilyy lähtökohtaisesti leasingin tarjoajalla. Yritys maksaa käyttöoikeudesta sovitut maksut, eikä laite siirry automaattisesti sen omaisuudeksi. Sopimuksen sisältö ratkaisee myös sen, kuka vastaa huolloista, vahingoista ja sopimuskauden lopusta.[1]
Leasing voi säilyttää rahaa palkkoihin ja asiakastoimituksiin. Se voi myös sitoa yrityksen pitkäksi aikaa laitteeseen, jota ei enää tarvita. Tässä oppaassa vertaat vaihtoehtoja kokonaiskuluilla ja opit tunnistamaan ehdot, jotka vaikuttavat päätökseen eniten.
Ensimmäinen kysymys
Älä aloita kuukausihinnasta. Aloita siitä, kuinka pitkään laitetta tarvitaan, paljonko sen avulla syntyy katetta ja mitä tapahtuu, jos tarve loppuu ennakoitua aikaisemmin.
Mitä yritys leasingissa ostaa?
Leasingin ydin on käyttöoikeus. Rahoitusleasingsopimuksessa rahoittaja hankkii laitteen ja luovuttaa sen yrityksen käyttöön. Palveluja sisältävässä sopimuksessa mukana voi olla myös ylläpitoa, huoltoa tai laitteen vaihtaminen. Tuotenimet eivät kuitenkaan yksin kerro vastuunjaosta: lue palveluluettelo ja rajaukset.
Sama kuukausihinta voi kattaa yhdessä tarjouksessa pelkän rahoituksen ja toisessa rahoituksen, määräaikaishuollot sekä sijaislaitteen. Näiden vertaaminen sellaisenaan johtaisi väärään päätelmään. Kirjoita tarjoukset ensin samalle rivistölle: laite, käyttömäärä, palvelut, vastuut ja sopimuksen päättäminen.
Leasing, osamaksu ja tavallinen vuokraus
Osamaksussa tavoitteena on yleensä laitteen ostaminen sovitulla maksuaikataululla. Omistuksen siirtymiseen voi liittyä omistuksenpidätysehto. Leasingissa yritys puolestaan maksaa lähtökohtaisesti käytöstä, ja mahdollinen lunastus on selvitettävä erikseen. Tavallinen vuokraus voi olla lyhyempää ja joustavampaa, mutta sana ”vuokra” ei sekään takaa vapaata irtisanomista.
Kirjoita sopimuksesta omin sanoin yksi lause: ”Maksan tästä laitteesta tämän ajan, saan nämä palvelut ja kauden lopussa teen tämän.” Jos lausetta ei saa valmiiksi ilman oletuksia, tarjous tarvitsee tarkennuksia.
Sopimuskausi kannattaa sovittaa hyötyyn
Laitteen tekninen käyttöikä ja yrityksen todellinen käyttötarve ovat eri asioita. Kone voi toimia pitkään, vaikka asiakasprojekti päättyy jo muutaman kuukauden kuluttua. Vastaavasti nopeasti vanheneva ohjelmistoon sidottu laite voi menettää käyttöarvoaan ennen mekaanista rikkoutumista.
Arvioi myös toimitus ja käyttöönotto. Milloin maksu alkaa, jos asennus viivästyy? Kuka vastaa toimivuuden testaamisesta? Maksettava laite, joka odottaa hyväksyntää tai puuttuvaa liitäntää, kuluttaa kassaa tuottamatta myyntiä. Käyttöönoton vastuut kannattaa liittää sopimukseen yhtä selvästi kuin itse hinta.
Näin lasket leasingin kokonaiskulut
Seuraava esimerkki on kuvitteellinen, eikä se kuvaa tarjolla olevan tuotteen hintaa. Yritys tarvitsee laitteen 36 kuukaudeksi. Aloitusmaksu on 300 euroa, kuukausivuokra 420 euroa ja sopimuksen lopun palautusmaksu 200 euroa. Summat ovat ilman arvonlisäveroa, jonka oletetaan olevan yritykselle kokonaan vähennyskelpoinen.
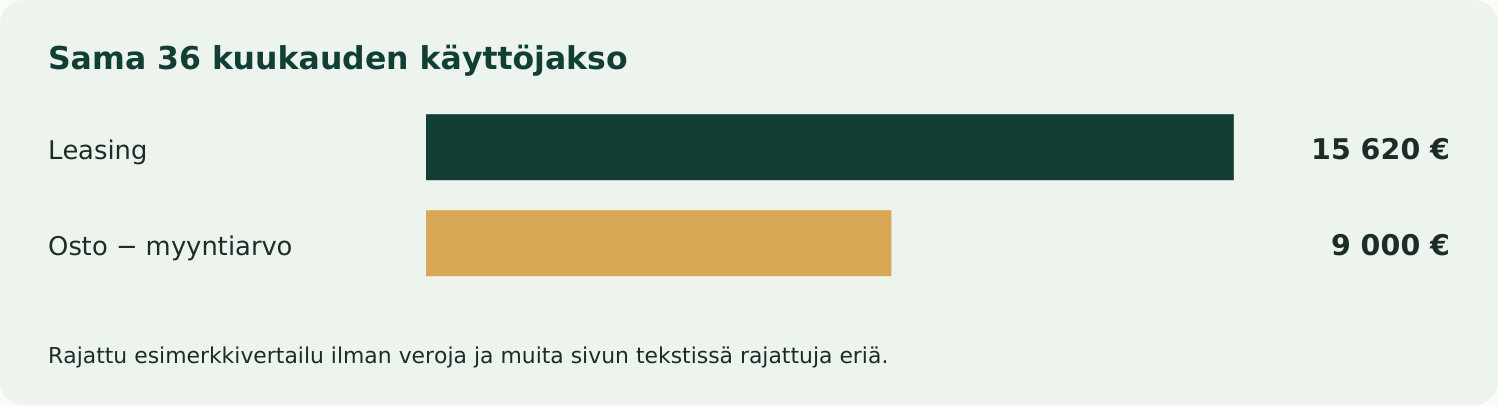
Vuokrien summa on 36 × 420 euroa eli 15 120 euroa. Kun aloitus ja palautus lisätään mukaan, kokonaiskulu on 15 620 euroa. Vastaava kuukausikohtainen keskiarvo on noin 434 euroa. Todellinen maksuaikataulu on silti toinen: alussa ja lopussa kassasta lähtee enemmän.
Vertaa ostamiseen samalla tarkastelujaksolla
Oletetaan, että saman laitteen käteisostohinta on 12 000 euroa ja arvioitu myyntihinta 36 kuukauden lopussa 3 000 euroa. Ostamisen arvonalenemaan perustuva kustannus olisi 9 000 euroa. Tässä rajatussa laskelmassa leasing maksaa siis 6 620 euroa enemmän.
Ero ei vielä ratkaise päätöstä. Ostamisen laskelmasta puuttuvat mahdollisen lainan korot ja kulut sekä oman rahan vaihtoehtoinen käyttö. Molemmista puuttuvat samansuuruisiksi oletetut huollot, vakuutukset ja muut käyttökulut. Jälleenmyyntihinta on arvio, ei varma tulo. Jos leasing sisältää lisäpalveluita, niiden arvo pitää lisätä vertailuun erikseen.
Vertailun tärkein rajaus
Laske molemmista sama käyttöaika ja palvelutaso. Käsittele mahdollinen jäännösarvo vain kerran: joko sopimuksen mukaisena maksuvelvoitteena tai ostetun laitteen arvioituna myyntitulona, tilanteen mukaan.
Päätöstä auttaa toinen laskelma, jossa laitteen arvo jää odotettua pienemmäksi tai käyttö loppuu aikaisin. Näin näet, ostatko leasingilla aidosti ennakoitavuutta vai siirrätkö epävarman loppulaskun myöhemmäksi.
Tarkista nämä ehdot ennen allekirjoittamista
Ennenaikainen päättäminen
Leasing ei välttämättä jousta liiketoiminnan mukana. Jos yritys luopuu laitteesta kesken sopimuskauden, maksettavaksi voi tulla jäljellä olevia vuokria tai sopimuksen mukainen päättämiskorvaus. Pyydä laskelma tilanteesta, jossa haluat lopettaa käytön esimerkiksi sopimuskauden puolivälissä.
Käyttömäärä ja palautuskunto
Autojen kilometrit, laitteiden käyttötunnit ja palautuksen kuntoehdot voivat synnyttää lisäkuluja. Selvitä, miten käyttö mitataan, mikä katsotaan normaaliksi kulumiseksi ja kuka arvioi kunnon. Dokumentoi laitteen kunto vastaanotettaessa. Muuten myöhemmin voi olla vaikea osoittaa, mikä vaurio oli olemassa jo alussa.
Jäännösarvo ja lunastus
Jäännösarvo ei automaattisesti ole hinta, jolla saat laitteen itsellesi. Se voi liittyä rahoittajan arvioon, käyttäjän vastuuseen tai erilliseen lunastusjärjestelyyn. Kysy suoraan, onko yrityksellä oikeus lunastaa, velvollisuus etsiä ostaja tai vastuu tietystä arvosta sopimuksen lopussa.
Huolto, vakuutus ja käyttökatko
Selvitä, kuka tilaa huollon ja kuka maksaa kuluvat osat. Tarkista, jatkuvatko vuokrat laitteen ollessa rikki ja saako yritys sijaislaitteen. Halpa rahoitus voi tulla kalliiksi, jos tuotanto keskeytyy eikä vastuunjako kata tulonmenetystä tai korvaavaa kapasiteettia.
Hinnan muuttuminen
Kaikki leasingmaksut eivät ole koko kauden ajan kiinteitä. Sopimus voi sisältää korkoon, indeksiin tai muihin perusteisiin sidottuja muutoksia. Selvitä muutosperuste, tarkistusajankohta ja mahdollinen alaraja. Laske kustannukset myös korkeammalla maksulla, jos hinnan vaihtelu jää yrityksen kannettavaksi.
Lopuksi tarkista vakuudet ja mahdollinen henkilötakaus. Se, että rahoittaja omistaa laitteen, ei tarkoita, ettei yrittäjältä voisi tulla muita sitoumuksia. Arvioi niiden merkitys erikseen: laitteen palautus ei välttämättä poista sopimukseen perustuvaa maksuvelkaa.
Arvonlisävero ja kirjanpito: vältä oikoteitä
Leasingmaksujen verokäsittelyä ei pidä päätellä vain sopimuksen otsikosta. Verohallinnon ohjeen mukaan tavanomainen leasingvuokra on arvonlisäverollinen palvelu. Jos järjestely johtaa omistuksen automaattiseen siirtymiseen tai vastaa tosiasiallisesti tavaran myyntiä, verotuksen ajoitus ja luonne voivat olla erilaiset.[1]
Yrityksen vähennysoikeus riippuu muun muassa hankinnan käytöstä ja toiminnan arvonlisäverollisuudesta. Kaikkia käyttökohteita ei voi käsitellä samalla tavalla. Esimerkiksi henkilöauton vähennysoikeuteen liittyy erityisiä rajoituksia. Älä siksi kopioi laitteen verotonta kuukausihintaa kassabudjettiin selvittämättä, miten vero näkyy juuri yrityksesi maksuissa.[2]
Veroton kustannus ja kassameno eroavat toisistaan
Vaikka arvonlisävero olisi kokonaan vähennettävissä, yritys voi joutua maksamaan sen ensin laskulla. Vähennyksen tai palautuksen ajankohta vaikuttaa kassaan. Jos vähennysoikeutta ei ole tai se on vain osittainen, vähentämättä jäävä vero on myös kustannus.
Tee siksi kaksi näkymää: vertailu kustannuksista samalla veroperusteella ja kassasuunnitelma todellisista maksuista. Tämä on erityisen tärkeää, kun ensimmäinen vuokra tai erillinen alkumaksu on tavallista kuukausierää suurempi.
Näkyykö leasing taseessa?
Väite ”leasing ei koskaan näy taseessa” on liian laaja. IFRS 16 -standardia soveltava vuokralleottaja kirjaa pääsääntöisesti käyttöoikeusomaisuuserän ja vuokrasopimusvelan; standardissa on muun muassa lyhyisiin sopimuksiin ja vähäarvoisiin kohteisiin liittyviä poikkeuksia. Kaikki suomalaiset pienyritykset eivät kuitenkaan laadi tilinpäätöstään IFRS:n mukaan.[3]
Kysy kirjanpitäjältä, miten juuri tämä sopimus käsitellään yrityksesi tilinpäätösperiaatteilla. Tarkista samalla vaikutus tunnuslukuihin ja rahoitussopimusten ehtoihin. Kirjanpitokäsittely ei muuta sitä, että tulevat vuokrat on pystyttävä maksamaan liiketoiminnan kassasta.
Milloin leasing on yritykselle järkevä?
Leasing voi olla toimiva vaihtoehto, kun laite tuottaa kassavirtaa koko sopimuskauden ajan ja yritys tarvitsee rahaa myös käyttöpääomaan. Esimerkiksi uusi kone voi vaatia lisäksi materiaaleja, koulutusta ja varastoa. Pelkän hankintahinnan rahoittaminen ei vielä riitä tuotannon kasvattamiseen.[4]
Käteisosto voi puolestaan olla perusteltu, jos kassapuskuria jää riittävästi, laitetta käytetään pitkään ja yritys pystyy kantamaan huolto- sekä jälleenmyyntiriskin. Lyhyttä tai epävarmaa projektia varten joustava vuokraus voi olla pitkäaikaista leasingia sopivampi, vaikka kuukausihinta näyttäisi suuremmalta.
Saako laitteen aina lunastaa?
Ei automaattisesti. Lunastusoikeus, lunastushinta ja mahdollinen menettely on tarkistettava sopimuksesta. Älä rakenna investointilaskelmaa sen varaan, että laite jää yritykselle, jos asiasta ei ole nimenomaista sopimusta.
Onko leasing aina lainaa kalliimpi?
Ei ole yhtä yleispätevää vastausta. Rahoituksen hinnan lisäksi palvelut, riskinjako, vakuudet ja päättämisehdot vaikuttavat. Vertaa samalla käyttöajalla laskettua kokonaisuutta, älä pelkkää lainakorkoa leasingin kuukausihintaan.
Mitä kysyn seuraavaksi tarjoajalta?
Pyydä yksi euromääräinen yhteenveto normaalista sopimuskaudesta ja toinen ennenaikaisesta päättämisestä. Lisää selvitys palautuksesta, lunastuksesta ja palvelujen rajauksista. Hyvässä tarjouksessa nämä kysymykset voidaan ratkaista kirjallisesti ennen päätöstä.
Päätös yhdellä sivulla
Kirjaa laitteen tuottama arvioitu lisäkate, kaikki sopimusmaksut, vaikutus kassapuskuriin ja heikon tilanteen kustannus. Leasing on perusteltu silloin, kun kokonaisuus palvelee yrityksen toimintaa myös hieman odotettua heikommassa tilanteessa.
Lähteet
- [1] Verohallinto: Rahoituspalvelut arvonlisäverotuksessa
Leasingvuokran ja tavaran myynniksi katsottavan järjestelyn erottelu. - [2] Verohallinto: Arvonlisäveron vähennysoikeudesta
Vähennysoikeuden yleiset edellytykset ja rajoitukset. - [3] IFRS Foundation: IFRS 16 Leases
Vuokrasopimusten käsittely IFRS-standardia soveltavassa tilinpäätöksessä. - [4] Suomi.fi: Yrityksen perustamisvaiheen rahoitus
Investointien, käyttöpääoman ja maksujen ajoituksen suunnittelu.