
Viitekorko yrityslainassa: näin ymmärrät hinnan ja korkoriskin
Lainatarjouksessa lukee ”Euribor + marginaali”. Kaksi tuttua sanaa, mutta niiden taakse jää yrityksen kannalta ratkaiseva kysymys: paljonko rahaa kassasta lähtee, jos korko muuttuu?
Viitekorko on lainasopimuksessa sovittu vertailukorko, johon vaihtuva lainakorko sidotaan. Yrityksen maksama nimelliskorko muodostuu tyypillisesti viitekorosta ja marginaalista. Lisäksi lainaan voi liittyä maksuja, jotka eivät näy tässä korkoluvussa.
Hyvä lainapäätös vaatii kolmen asian ymmärtämistä: mistä korko muodostuu, milloin se muuttuu ja miten muutos vaikuttaa omaan maksukykyyn. Tässä oppaassa lasket vaikutuksen euroina ja opit vertaamaan tarjouksia samoilla oletuksilla.
Pääasia nopeasti
Viitekoron nimi ei kerro lainan kokonaishintaa. Tarkista myös marginaali, koron tarkistuspäivä, mahdollinen korkolattia, kaikki maksut ja takaisinmaksuaikataulu.
Mitä Euribor oikeastaan mittaa?
Euribor kuvaa korkotasoa, jolla euroalueen rahamarkkinoilla hankitaan vakuudetonta euromääräistä rahoitusta. Sen hallinnoija on European Money Markets Institute eli EMMI. Euriboria julkaistaan useille eri ajanjaksoille, joista yrityslainassa voi tulla vastaan esimerkiksi kolmen, kuuden tai kahdentoista kuukauden korko.[1][2]
Lainan yhteydessä ”12 kuukauden Euribor” ei tarkoita kahdentoista kuukauden laina-aikaa. Se kertoo käytetyn viitekoron maturiteetin. Oman sopimuksen korko tarkistetaan siinä sovitulla tavalla, usein viitekoron jakson mukaisesti. Tarkistusrytmi ja koron määräytymispäivä pitää silti lukea sopimuksesta.
Viitekorko, marginaali ja kulut ovat eri asioita
Viitekorko liittyy markkinakorkoon. Marginaali on luotonantajan hinnoittelema lisä, johon vaikuttavat muun muassa rahoituksen rakenne ja luottoriski. Sopimus ratkaisee, pysyykö marginaali samana vai voiko se muuttua tietyissä tilanteissa. Nostopalkkio, järjestelymaksu ja kuukausittainen hoitomaksu puolestaan ovat erillisiä kustannuksia.
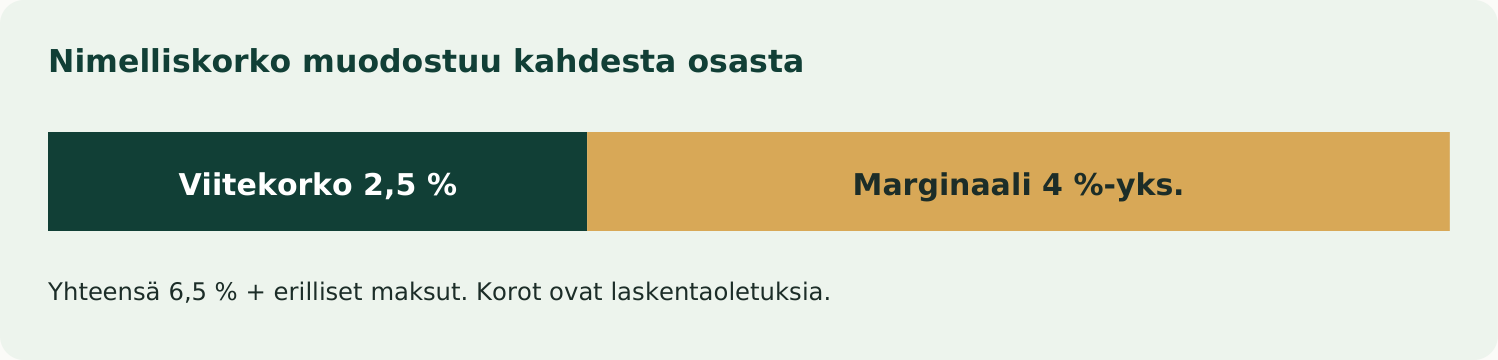
Jos viitekorko olisi 2,5 prosenttia ja marginaali 4 prosenttiyksikköä, nimelliskorko olisi 6,5 prosenttia. Tämä on laskentaoletus, ei markkinakorko tai lainatarjous. Jos samaan lainaan lisätään 600 euron aloitusmaksu, velan kustannus kasvaa, vaikka nimelliskorko ei muutu.
Ohjauskorko ei ole sama kuin lainasi viitekorko
Euroopan keskuspankin rahapolitiikka vaikuttaa rahoituksen hintaan ja saatavuuteen. Euriborit heijastavat kuitenkin markkinoiden hinnoittelua ja odotuksia, joten ne eivät ole yksi yhteen sama asia kuin EKP:n ohjauskorot. Uutinen koronlaskusta ei siksi yksin kerro seuraavan lainalaskusi määrää.[3]
Oman yrityksen kannalta hyödyllisempi tieto on seuraava tarkistuspäivä. Jos se on vasta kuukausien päästä, markkinakoron tämänpäiväinen liike ei välttämättä muuta maksamaasi korkoa heti. Merkitse päivämäärä kassasuunnitelmaan ja aseta sen eteen muistutus tarjouksen tai suojaustarpeen arviointiin.
Laske korkomuutos euroiksi
Prosenttiluku tuntuu helposti pieneltä. Kassassa sen vaikutus voi silti olla merkittävä, etenkin jos velkaa on paljon ja liiketoiminnan kate on ohut. Käyttökelpoinen ensimmäinen arvio saadaan kertomalla jäljellä oleva lainapääoma korkotason muutoksella.
Oletetaan, että yrityksellä on koko tarkasteluvuoden ajan 80 000 euroa lainaa. Marginaali on 4 prosenttiyksikköä ja korko pysyy kussakin vaihtoehdossa muuttumattomana. Laskelmassa ei ole lyhennyksiä, erillisiä maksuja eikä korkoa korolle. Näin viitekoron vaikutus näkyy erillään muista tekijöistä.
| Viitekorko, oletus | Nimelliskorko | Korkoa vuodessa |
|---|---|---|
| 1,5 % | 5,5 % | 4 400 € |
| 2,5 % | 6,5 % | 5 200 € |
| 4,5 % | 8,5 % | 6 800 € |
Viitekoron nousu 2,5 prosentista 4,5 prosenttiin lisää tässä korkomenoja 1 600 euroa vuodessa. Kuukautta kohti jaettuna lisäys on noin 133 euroa. Todellisen lainan laskutus voi poiketa tästä, sillä korkopäivät, lyhennykset ja koron tarkistushetket vaikuttavat maksuun.
Laske aina jäljellä olevasta pääomasta
Jos velka pienenee tasaisesti, korkoa ei makseta koko aikaa alkuperäisestä lainamäärästä. Pelkkä alkuperäinen pääoma kertaa vuosikorko voi siksi yliarvioida kulua. Pyydä tarjouksen rinnalle maksueräkohtainen laskelma, jossa näkyvät lyhennys, korko, muut kulut ja jäljellä oleva velka.
Lyhennystapa vaikuttaa myös siihen, miltä korkomuutos tuntuu arjessa. Tasalyhennyksessä pääoman lyhennys on sovitun rytmin mukaisesti sama, ja korkomenot muuttuvat velkasaldon sekä korkotason mukana. Annuiteetissa tai kiinteässä maksuerässä muutos voi näkyä maksuerässä tai laina-ajassa sopimusehtojen mukaan.
Tee kaksi rinnakkaista testiä
Laske maksut sekä nykyisellä sopimuskorolla että kaksi prosenttiyksikköä korkeammalla korolla. Kokeile lisäksi, mitä tapahtuu, jos tärkeä asiakas maksaa kuukauden myöhässä. Korkoriski ja kassariski voivat toteutua yhtä aikaa.
Viisi sopimuskohtaa, jotka kannattaa lukea tarkasti
1. Koron määräytyminen ja tarkistus
Kirjaa ylös viitekoron tarkka nimi, noteerauspäivä ja tarkistusrytmi. Kysy myös, mitä tapahtuu, jos korkoa ei julkaista sovittuna päivänä tai viitekorko korvataan toisella. Näitä ehtoja on helpompi selvittää ennen allekirjoitusta kuin kesken rahoituskauden.
2. Korkolattia
Korkolattia voi rajata viitekoron tai kokonaiskoron alinta tasoa. Ero on tärkeä. Jos vain viitekorko on rajattu vähintään nollaan, negatiivinen viitekorko ei alenna marginaalia. Jos raja koskee kokonaiskorkoa, laskenta toimii toisella tavalla. Pyydä euromääräinen esimerkki juuri tarjotusta ehdosta.
3. Marginaalin muuttaminen
Älä oleta marginaalin pysyvän muuttumattomana pelkän tarjousotsikon perusteella. Sopimuksessa voi olla ehtoja, jotka liittyvät esimerkiksi taloudellisiin tunnuslukuihin, vakuuksiin tai tietojen toimittamiseen. Selvitä, mikä tapahtuma voi muuttaa hinnoittelua ja onko muutokselle määritelty raja tai menettely.
4. Korkopäivät ja erilliset maksut
Euriborin markkinakäytännössä käytetään todellisia päiviä ja 360 päivän korkovuotta, mutta oman lainan koronlaskentatapa on tarkistettava sopimuksesta. Sama nimelliskorko voi tuottaa hieman erilaisen euromäärän eri laskentaperusteilla. Lisää vertailuun myös avausmaksut, nostot, hoitokulut ja mahdolliset vakuusmaksut.[1]
5. Ennenaikainen takaisinmaksu
Yrityksen tilanne voi parantua niin, että lainan maksaisi mielellään pois etuajassa. Tarkista etukäteen, onko se mahdollista ja millä hinnalla. Erityisesti kiinteään korkoon tai erilliseen korkosuojaukseen voi liittyä kustannuksia, jotka eivät käy ilmi tavallisesta maksuerälaskelmasta.
Pyydä epäselviin kohtiin kirjallinen vastaus ja varmista, että lopullinen sopimus vastaa sitä. Myyntikeskustelussa käytetty ilmaus ”joustava laina” ei vielä määritä esimerkiksi lyhennysvapaan oikeutta, hintaa tai vaikutusta laina-aikaan. Selkeys säästää aikaa myös kirjanpidossa ja kassavirran seurannassa.
Vaihtuva vai kiinteä korko?
Vaihtuva korko sopii yritykselle, joka pystyy kantamaan maksujen muutoksia ja haluaa hyötyä myös mahdollisesta korkotason laskusta. Kiinteä korko voi helpottaa budjetointia, koska sovittu korko ei muutu kiinteän jakson aikana. Kumpikaan vaihtoehto ei ole automaattisesti halvempi koko laina-ajalla.
Valinta kannattaa aloittaa yrityksen kassasta. Kuinka suuren lisämenon liiketoiminta kestää ilman, että palkat, verot tai välttämättömät hankinnat vaarantuvat? Jos muutaman sadan euron kuukausimuutos tekee suunnitelmasta alijäämäisen, ongelma voi olla liian suuri velkamäärä eikä pelkästään väärä korkotyyppi.
Korkosuojaus tarvitsee oman vertailunsa
Korkokatto tai muu suojaus voi rajata osaa korkoriskistä, mutta suojausta ei kannata arvioida vain sen nimen perusteella. Selvitä hinta, voimassaoloaika, suojattu pääoma, viitekorko ja purkamisehdot. Jos lainapääoma lyhenee nopeasti mutta suojaus jää suureksi, kokonaisuus voi poiketa alkuperäisestä tarpeesta.
Pyydä samasta lainasta vaihtoehdot ilman suojausta ja sen kanssa. Vertaa kokonaismaksuja vähintään kolmessa korkoskenaariossa: laskeva, vakaa ja nouseva korko. Skenaariot eivät ole ennusteita. Niiden tarkoitus on näyttää, mistä ennakoitavuudesta maksat ja millaisen riskin pidät yrityksellä.
Näin vertaat kahta tarjousta reilusti
Käytä molemmissa samaa lainamäärää, nostopäivää, takaisinmaksuaikaa ja lyhennystapaa. Jos toisessa tarjouksessa on pidempi laina-aika, pienempi kuukausierä voi johtua hitaammasta takaisinmaksusta. Se ei yksin todista edullisempaa hintaa.
Tee tämän jälkeen taulukko koko laina-ajan maksuista. Erota pääoman palautus varsinaisista rahoituskustannuksista ja merkitse, mitkä luvut ovat kiinteitä ja mitkä riippuvat tulevasta korosta. Näin tarjous muuttuu helposti tarkastettavaksi päätökseksi eikä jää yhden houkuttelevan prosenttiluvun varaan.
Kysymykset, jotka yrittäjä yleensä esittää
Kannattaako valita lyhyin Euribor?
Lyhyempi viitekorkojakso tuo markkinamuutokset lainaan yleensä nopeammin sopimuksen tarkistusrytmin kautta. Se voi auttaa laskevien korkojen aikana ja lisätä menoja nousevien korkojen aikana. Yhtä aina edullisinta maturiteettia ei voi luvata. Valitse kokonaisuus, jonka muutokset yritys pystyy rahoittamaan.
Voiko lainan korko laskea automaattisesti?
Jos laina on sidottu vaihtuvaan viitekorkoon, viitekoron lasku voi alentaa sopimuskorkoa seuraavassa tarkistuksessa. Vaikutus riippuu kuitenkin korkolattiasta ja muista ehdoista. Tarkista ensimmäisestä muuttuneesta laskusta, että käytetty viitekorko, marginaali ja velkasaldo vastaavat sopimusta.
Onko viitekorko sama kuin viivästyskorko?
Ei. Tavallinen lainakorko on korvausta rahan käytöstä sopimuksen mukaisena aikana. Viivästyskorko liittyy myöhästyneeseen maksuun. Korkolain viitekorolla on oma tehtävänsä lakisääteisen viivästyskoron laskennassa, eikä sitä pidä sekoittaa lainasi Euriboriin.[4]
Mitä tietoja vien rahoitusneuvotteluun?
Ota mukaan ajantasainen velkalista, seuraavien kuukausien kassavirtaennuste ja arvio investoinnin tai käyttöpääoman tarpeesta. Näytä myös heikompi vaihtoehto. Kun tiedät etukäteen hyväksyttävän kuukausimenon ja kokonaiskulujen rajan, pystyt arvioimaan tarjousta oman liiketoimintasi perusteella.
Seuraava käytännön askel
Etsi nykyisestä sopimuksesta viitekorko, marginaali, tarkistuspäivä ja korkolattia. Laske sen jälkeen yhden ja kahden prosenttiyksikön nousun vaikutus jäljellä olevaan velkaan. Näillä tiedoilla seuraava rahoituskeskustelu alkaa jo selvästi paremmalta pohjalta.
Lähteet
- [1] Suomen Pankki: Euriborkorot
Euriborin määritelmä, maturiteetit ja koronlaskennan markkinakäytäntö. - [2] EMMI: Euribor
Viitekoron hallinnoijan kuvaus korosta ja sen käyttötarkoituksesta. - [3] Euroopan keskuspankki: rahapolitiikan selitys
Rahapolitiikan ja rahoitusolojen yhteys. - [4] Finlex: Korkolaki
Sopimuskoron ja viivästyskoron oikeudellinen kehys.