
Bullet-laina yritykselle: pieni kuukausimaksu, suuri viimeinen erä
Lainatarjouksen kuukausimaksu näyttää kevyeltä. Se voi olla helpotus yritykselle, jonka iso asiakasmaksu tulee vasta projektin lopussa. Jos kuukausittain maksetaan kuitenkin vain korkoa, velka ei pienene matkan aikana lainkaan.
Bullet-laina on kertalyhenteinen laina: koko pääoma maksetaan takaisin laina-ajan lopussa. Korot maksetaan tavallisesti sopimuksen mukaisissa erissä laina-aikana. Myös muunlaisia korkojärjestelyjä on mahdollista sopia, joten maksuaikataulu pitää tarkistaa erikseen. Luxemburgin julkinen yritysneuvontapalvelu kuvaa bullet-rakenteen juuri pääoman loppumaksuna.[1]
Bullet voi sopia tilanteeseen, jossa takaisinmaksuun on selkeä ja riittävän varma kertaluonteinen rahalähde. Se on hankalampi ratkaisu silloin, kun viimeinen erä perustuu lähinnä toiveeseen uudesta lainasta. Tässä oppaassa lasket kustannukset ja testaat loppumaksun kestävyyden.
Ratkaiseva kysymys
Mistä viimeinen erä maksetaan, jos uutta rahoitusta ei saa? Vastauksen pitää löytyä jo ennen nostoa, vaikka eräpäivä tuntuisi kaukaiselta.
Miten bullet-laina eroaa tavallisesta lyhennyslainasta?
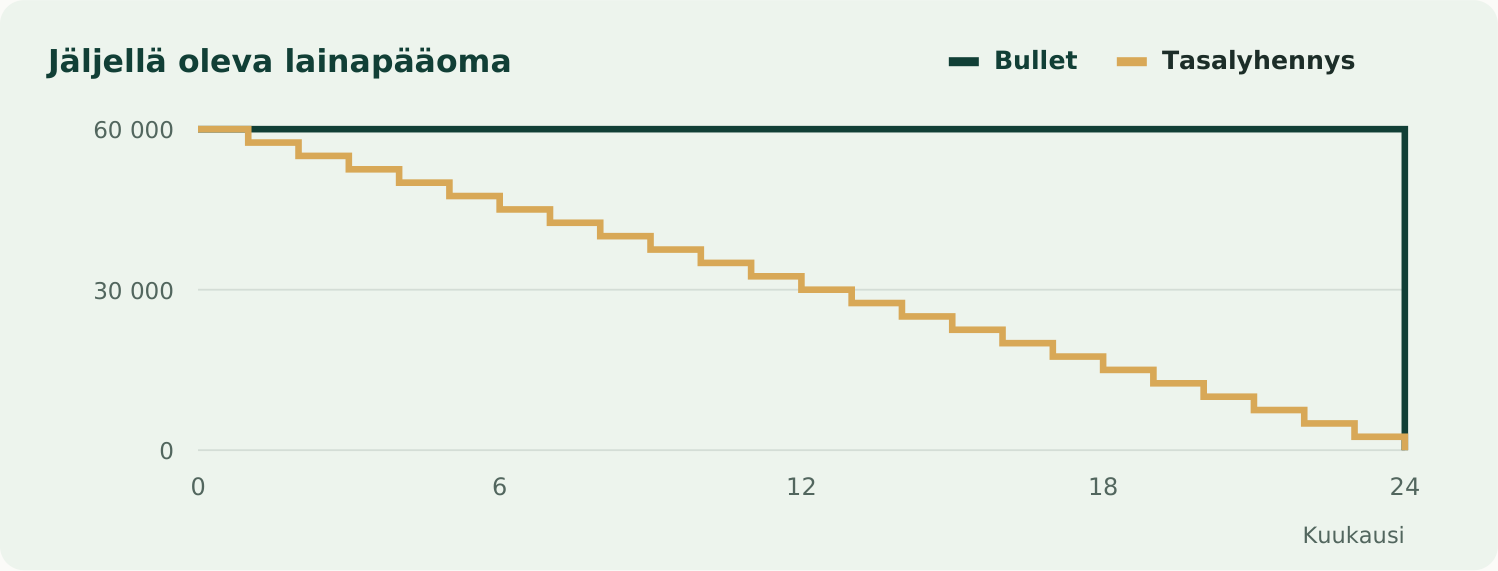
Tasalyhenteisessä lainassa pääomaa maksetaan takaisin sovituin erin. Velkasaldo ja yleensä myös siitä laskettava korkomeno pienenevät. Bullet-lainassa pääoma pysyy sovitun rakenteen mukaan samana viimeiseen erään asti, joten korkoa kertyy koko ajan suuremmalle jäljellä olevalle pääomalle.
Alla verrataan 60 000 euron lainoja 24 kuukauden ajalta. Bullet maksetaan kokonaan lopussa. Tasalyhenteisen lainan pääomaa maksetaan 2 500 euroa jokaisen kuukauden lopussa. Kuva näyttää velan määrän maksujen jälkeen.
Pieni maksuerä ei tarkoita pientä velkaa
Bullet-lainan kuukausierä voi koostua lähes pelkästä korosta ja sopimusmaksuista. Se parantaa lyhyen aikavälin kassaa verrattuna nopeaan lyhentämiseen. Vastineeksi pääoman palautus keskittyy yhteen ajankohtaan. Yrityksen on joko kerättävä tarvittava raha tai saatava se suunnitellusta tapahtumasta.[1]
Lyhennysvapaa tavallisessa lainassa on eri asia kuin koko laina-ajan kertalyhenteisyys. Lyhennysvapaan jälkeen pääoman maksaminen yleensä jatkuu sopimuksen mukaan. Osittain lyhentyvässä lainassa taas loppuun voi jäädä suuri viimeinen erä, vaikka pääomaa on maksettu jo matkan varrella.
Tarkista myös korkojen maksaminen
Jos korkoa lisätään lainapääomaan eikä makseta säännöllisesti, lopussa erääntyvä määrä kasvaa. Se ei vastaa tämän oppaan laskelmia, joissa korot maksetaan kuukausittain. Pyydä tällaisesta järjestelystä erillinen saldo- ja maksuaikataulu.
Termit eivät korvaa numeroita. Kirjoita tarjouksesta kolme summaa: tilille saatava raha, laina-aikana maksettavat erät ja viimeisen päivän kokonaismaksu. Näin rakenne näkyy selvästi riippumatta siitä, millä nimellä tuotetta markkinoidaan.
Laskelma: paljonko kertalyhenteinen laina maksaa?
Oletetaan 60 000 euron pääoma, 24 kuukauden laina-aika ja kiinteä 8 prosentin vuosikorko. Korko lasketaan tässä havainnollistuksessa kuukausittain jakamalla vuosikorko kahdellatoista. Korkoa ei pääomiteta, eikä lainassa ole muita maksuja. Luvut eivät ole lainatarjous tai arvio markkinahinnoista.
Kuukausikorko on 60 000 × 0,08 / 12 eli 400 euroa. Ensimmäisten 23 kuukauden maksut ovat kukin 400 euroa. Viimeisenä kuukautena maksetaan pääoma ja kuukauden korko, yhteensä 60 400 euroa. Korkoja kertyy kaikkiaan 9 600 euroa.
| Sama pääoma, aika ja korko | Bullet | Tasalyhennys |
|---|---|---|
| Kuukausittainen pääoman lyhennys | 0 € ennen loppua | 2 500 € |
| Ensimmäinen maksu | 400 € | 2 900 € |
| Viimeinen maksu | 60 400 € | noin 2 516,67 € |
| Korot yhteensä | 9 600 € | 5 000 € |
| Kaikki maksut yhteensä | 69 600 € | 65 000 € |
Tasalyhennyksen korkosumma on tässä 5 000 euroa, koska korkoa lasketaan kuukausittain alenevalle pääomalle ennen kyseisen kuukauden lyhennystä. Senttipyöristykset voivat vaikuttaa todelliseen maksuaikatauluun hieman. Todellisessa sopimuksessa myös korkopäivien laskenta voi poiketa esimerkin kuukausijaosta.
Ero syntyy pääoman hitaammasta palautuksesta
Bulletin korkokulu on samoilla oletuksilla 4 600 euroa suurempi. Yritys saa pitää koko pääoman käytössään pidempään, ja maksaa siitä korkoa. Vertailu ei tarkoita, että kaikkien bullet-lainojen nimelliskorko olisi sama kuin lyhennyslainoissa.
Jos pääoma halutaan säästää valmiiksi tasaisesti, esimerkin yrityksen pitäisi varata 2 500 euroa kuukaudessa loppumaksuun korkojen lisäksi. Tällöin kassasta on käytännössä irrotettava 2 900 euroa kuukausittain, vaikka velkojalle lähtevä lasku olisi vain 400 euroa.
Millainen takaisinmaksulähde on uskottava?
Asiakkaan kertamaksu
Projektin loppumaksu voi sopia bulletin takaisinmaksulähteeksi, jos sen määrä ja ehdot tunnetaan. Tarkista kuitenkin hyväksymismenettely, mahdolliset pidätykset, riitatilanteet ja asiakkaan maksukyky. Toimituspäivä, laskutuspäivä ja rahan saapumispäivä ovat kolme eri ajankohtaa.
Jätä lainaerän ja odotetun asiakasmaksun väliin riittävä ajallinen liikkumavara. Jos molemmat on asetettu samalle päivälle, pieni viive voi tehdä muuten toimivasta projektista maksuongelman. Arvioi myös, mistä juoksevat kulut maksetaan odotusaikana.
Omaisuuden myynti
Myyntisuunnitelmassa käytetään nettotuloa. Vähennä arvioidusta kauppahinnasta myyntikulut, mahdolliset verot, kohteeseen liittyvät velat ja muut maksut. Kauppahinnan otsikkoluku voi olla huomattavasti suurempi kuin yritykselle lopulta vapautuva raha.
Testaa sekä pienempi hinta että pidempi myyntiaika. Jos laina on 60 000 euroa ja varmaksi arvioitu nettomyyntitulo vain hieman sitä suurempi, turvamarginaali on ohut. Kysy, onko velan määrää mahdollista pienentää tai lyhentää osittain jo ennen kauppaa.
Kertyvä liiketoiminnan kassavirta
Jos loppuerä maksetaan vähitellen kertyvästä rahasta, suunnittele varaukset erikseen. Seuraa toteumaa kuukausittain: paljonko tarvittavasta summasta on jo käytettävissä ja paljonko vielä puuttuu? Tilillä oleva raha ei auta loppumaksussa, jos se on samalla varattu veroihin ja palkkoihin.
Uusi laina
Jälleenrahoitus voi olla yksi vaihtoehto, mutta sitä ei pidä käsitellä varmana tulona ennen sitovaa järjestelyä. Tuleva luottopäätös, korkotaso, vakuusarvot ja yrityksen talous voivat poiketa tämänhetkisestä tilanteesta. Vieras pääoma tuo aina takaisinmaksuvelvoitteen, vaikka velkoja myöhemmin vaihtuisi.[2]
Kirjoita varasuunnitelma numeroina
Jos ensisijainen tulo viivästyy kolmella kuukaudella, mikä summa puuttuu, paljonko lisäkuluja syntyy ja mistä puuttuva raha saadaan? ”Neuvotellaan sitten” ei vielä ole rahoitussuunnitelma.
Tarkista sopimuksen ehdot ja tee stressitesti
Bullet kertoo lyhennystavasta, ei kaikista lainan ehdoista. Korko voi olla kiinteä tai vaihtuva. Vaihtuvassa korossa sopimuksen viitekorko ja marginaali määräävät koron sovitulla tarkistusrytmillä. Euriborin markkinatiedot löytyvät Suomen Pankilta, mutta oman lainan ehtoja ei voi päätellä pelkästä korkotaulukosta.[3]
Korkotason nousu
Jos esimerkin 60 000 euron lainan korko nousisi 8 prosentista 10 prosenttiin koko 24 kuukauden ajaksi, kuukausikorko olisi 500 euroa ja korkoja kertyisi 12 000 euroa. Lisäkulu olisi 2 400 euroa. Tämä on erillinen skenaario, ei korkoennuste.
Vakuudet ja lisäehdot
Selvitä vakuuksien lisäksi mahdolliset taloudelliset kovenantit eli tunnuslukuihin tai toimintaan liittyvät sopimusehdot. Voiko ehtojen rikkoutuminen vaikuttaa hintaan tai eräännyttää velan ennen suunniteltua loppupäivää? Suuri lopussa maksettava erä ei suojaa yritystä sopimuksen muilta seuraamuksilta.
Ennenaikainen takaisinmaksu
Jos projekti valmistuu nopeasti tai omaisuuden kauppa toteutuu etuajassa, lainan palauttaminen voi olla järkevää. Tarkista, saako sen tehdä ilman lisämaksua ja miten korko lasketaan. Joustavuuden arvo selviää vasta, kun ehto on kirjattu tarkasti.
Eräpäivä ja ilmoitusvelvollisuudet
Kirjaa viimeinen maksupäivä, koron eräpäivät ja tarvittavat taloustietojen toimitukset kalenteriin. Velkakirja ja muut laina-asiakirjat määrittävät maksuvelvoitteen; säilytä ne yhdessä ajantasaisen saldoerittelyn kanssa. Velkakirjalain oletussäännöt eivät korvaa huolellisesti sovittua maksuaikataulua.[4]
Tee kassasuunnitelma, jossa näkyy koko viimeinen erä. Jos taulukko päättyy juuri ennen erääntymistä, suurin riski jää kuvasta pois. Katso myös muut samanaikaiset sitoumukset: sesongin hankinnat, verot ja toisten lainojen erät voivat osua samaan kuukauteen.
Usein kysyttyä bullet-lainasta
Onko bullet-laina sama kuin lyhennysvapaa laina?
Ei välttämättä. Lyhennysvapaa kuvaa jaksoa, jonka aikana pääomaa ei lyhennetä. Bulletissa koko pääoma on sovittu palautettavaksi lopussa. Lyhennysvapaan sisältävä tavallinen laina voi alkaa lyhentyä jo paljon ennen viimeistä eräpäivää.
Sopiko se yritykselle, jonka myynti vaihtelee?
Mahdollisesti, jos takaisinmaksun lähde ja ajoitus tunnetaan riittävän hyvin. Pelkkä vaihteleva myynti ei silti tee bulletista sopivaa. Jos raha kertyy tasaisesti pienissä erissä, säännöllinen lyhentäminen voi tehdä velan hallinnasta selkeämpää.
Mitä jos viimeiseen erään ei ole rahaa?
Ota yhteys velkojaan hyvissä ajoin ennen eräpäivää ja esitä realistinen tilannekuva. Muutoksesta täytyy sopia; maksuaikaa ei voi yksipuolisesti pidentää. Mitä aikaisemmin puute huomataan, sitä enemmän aikaa on arvioida omaisuuden myyntiä, rahoitusta tai muuta järjestelyä.
Miten valitsen bulletin ja lyhennyslainan välillä?
Vertaa kokonaiskuluja, koko laina-ajan kassavirtaa ja viimeisen maksun varmuutta. Bullet voi sovittaa velan projektiin, jossa raha tulee lopussa. Lyhennyslaina puolestaan pienentää pääomaa asteittain ja vähentää yhden suuren eräpäivän merkitystä. Hyvä valinta perustuu yrityksen todelliseen rahankiertoon.
Ennen päätöstä
Pyydä maksuaikataulu molemmista vaihtoehdoista samoilla lähtötiedoilla. Nimeä loppumaksun rahalähde ja laske sen viivästymisen vaikutus. Vasta tämän jälkeen pieni kuukausimaksu saa oikean mittakaavan.
Lähteet
- [1] Guichet.lu: Bullet loan
Luxemburgin julkisen yritysneuvonnan kuvaus lainarakenteesta. Lähdettä käytetään mekanismiin, ei Suomen verotukseen tai tuote-ehtoihin. - [2] Suomi.fi: Yrityksen pääoma
Oman ja vieraan pääoman tehtävät yrityksen rahoituksessa. - [3] Suomen Pankki: Euriborkorot
Euriborin määritelmä, maturiteetit ja koronlaskennan markkinakäytäntö. - [4] Finlex: Velkakirjalaki
Tavallinen velkakirja, erääntyminen ja velkasuhteen säännöt.