
Käyttöpääoma: laske tarve ja vapauta rahaa yrityksen kassaan
Yritys saa suuren tilauksen. Myynti kasvaa, mutta tilillä on entistä vähemmän rahaa. Tavarat pitää hankkia, palkat maksaa ja toimitus tehdä ennen kuin asiakas suorittaa laskun. Kasvu sitoo rahaa juuri silloin, kun yritys näyttää paperilla menestyvän.
Käyttöpääoma auttaa ymmärtämään tätä väliä. Liiketoiminnassa rahaa sitoutuu esimerkiksi varastoon ja myyntisaamisiin, kun taas ostovelat ja saadut ennakot voivat rahoittaa toimintaa. Tarve riippuu ennen kaikkea siitä, milloin yritys maksaa ja milloin se saa maksun.[1][2]
Tässä oppaassa lasket käyttöpääoman tarpeen kahdella tavalla: tase-eristä ja kassavirran aikataulusta. Saat myös esimerkin siitä, miten maksujen nopeutuminen vapauttaa rahaa ilman uutta lainaa.
Kasvun tärkeä kysymys
Paljonko rahaa yritys tarvitsee ennen seuraavaa asiakasmaksua? Liikevaihdon kasvu ei vastaa tähän. Tarvitset näkyviin hankinnat, toimitusajan, laskutuksen ja maksupäivät.
Käyttöpääoma ei tarkoita vain tilin saldoa
Käsitettä käytetään hieman eri rajauksilla. Nettokäyttöpääomalla tarkoitetaan usein lyhytaikaisten varojen ja lyhytaikaisten velkojen erotusta. Operatiivisessa käyttöpääomassa keskitytään liiketoiminnan kiertoon sitoutuviin eriin. Kerro aina, mitä laskelmassa on mukana, jotta vertailu ei sekoita eri käsitteitä.[2]
Yksinkertainen operatiivisen käyttöpääoman laskelma on varasto + myyntisaamiset − ostovelat. Tarkemmassa laskelmassa huomioidaan yrityksen tilanteen mukaan muitakin eriä, kuten saadut ja maksetut ennakot. Pelkkää pankkitilin saldoa ei lisätä tähän rajattuun kaavaan.
Esimerkki taseen eristä
Yrityksellä on varastoa 30 000 euroa, myyntisaamisia 45 000 euroa ja ostovelkoja 20 000 euroa. Rajattu operatiivinen käyttöpääoma on 55 000 euroa. Tämä on laskelman perusteella liiketoiminnan kiertoon sitoutunut määrä, ei suoraan ehdotus haettavan lainan suuruudeksi.
| Erä | Määrä |
|---|---|
| Varasto | 30 000 € |
| Myyntisaamiset | 45 000 € |
| Ostovelat | −20 000 € |
| Rajattu käyttöpääoma | 55 000 € |
Yritys on voinut rahoittaa tämän jo omalla pääomalla, tulorahoituksella tai olemassa olevalla velalla. Uuden rahoituksen tarve syntyy, jos tulevat kassamenot ja haluttu puskuri ylittävät käytettävissä olevat varat sekä varmistetut tulot.
Kannattava myynti voi silti viedä kassaa
Tilauksen myyntikate syntyy laskennallisesti myyntihinnan ja siihen liittyvien kulujen erotuksesta. Rahat voivat kuitenkin liikkua eri aikaan. Asiakas saattaa maksaa vasta pitkän toimitus- ja hyväksymisprosessin jälkeen, vaikka materiaalit ja työ olisi maksettu jo alussa.
Siksi tuloslaskelma, tase ja kassasuunnitelma täydentävät toisiaan. Tulos kertoo kannattavuudesta, tase tietyn hetken tilanteesta ja kassasuunnitelma tulevien maksujen ajoituksesta. Yksikään näistä ei yksin korvaa kahta muuta.
Rahankierron pituus kertoo, miksi tarve syntyy
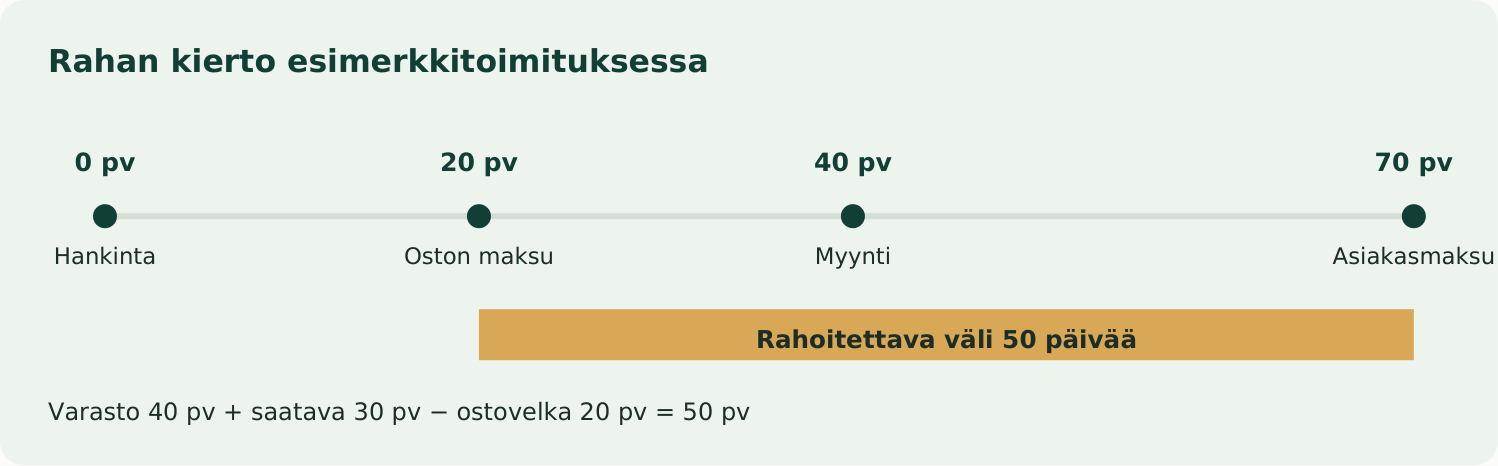
Rahankierron pituutta voi hahmottaa kaavalla varastopäivät + myyntisaamisten kiertoaika − ostovelkojen kiertoaika. Kaava kuvaa keskimääräistä aikaa, jonka yritys rahoittaa toimintaa ennen asiakasmaksun saamista. ACCA käyttää samaa rakennetta käyttöpääoman hallinnan opetuksessaan.[2]
Oletetaan, että tavara on varastossa keskimäärin 40 päivää. Asiakas maksaa 30 päivän kuluttua myynnistä, ja tavarantoimittajalle maksetaan 20 päivän kuluttua hankinnasta. Rahankierron pituus on 40 + 30 − 20 eli 50 päivää.
Käytä samoja perusteita kuin mitattava erä
Myyntisaamisten kiertoaikaa arvioidaan suhteessa luottomyyntiin. Varaston kiertoa verrataan tyypillisesti myytyjen tuotteiden hankintamenoon, ja ostovelkojen kiertoa vastaaviin ostoihin. Yksi yhteinen liikevaihtoluku ei ole oikea jakaja kaikkiin. Käytä vertailukelpoisia vero- ja ajanjaksorajauksia.[2]
Kausiluonteisessa liiketoiminnassa tilikauden viimeisen päivän saldo voi antaa vinon kuvan. Käytä mahdollisuuksien mukaan keskimääräisiä saldoja ja tarkastele kiireisintä kautta erikseen. Hitaasti kiertävä varasto voi myös sisältää tavaraa, jota ei enää saada myytyä oletetulla hinnalla.
Päiväluku auttaa kysymään oikeita kysymyksiä
Jos kierto pitenee, selvitä missä vaiheessa raha viipyy. Kasvoiko varasto, viivästyikö laskutus vai pitenivätkö asiakkaiden maksut? Ratkaisu on erilainen jokaisessa tilanteessa. Varastoa ei kannata leikata sokkona, jos se johtaa toimituskatkoihin ja menetettyyn katteeseen.
Päiväluku ei myöskään sisällä kaikkia kassamenoja. Palkat, verot, lainanlyhennykset ja investoinnit tarvitsevat oman paikkansa ennusteessa. Käytä kiertoaikaa syiden tunnistamiseen ja varsinaista kassasuunnitelmaa rahoitussumman mitoittamiseen.
Esimerkki: kymmenen päivää vapauttaa 15 000 euroa
Kuvitellaan yritys, jonka keskimääräinen päivittäinen laskutus on 1 500 euroa. Asiakkaiden keskimääräinen maksuaika lyhenee 40 päivästä 30 päivään. Kun laskutus pysyy tasaisena ja muut tekijät ennallaan, myyntisaamisiin sitoutuva raha vähenee noin 15 000 euroa: 10 päivää × 1 500 euroa.
Tämä on havainnollistava arvio. Laskutuksen ja saamisten on oltava samalla arvonlisäveroperusteella. Muutos toteutuu vähitellen maksujen aikaistuessa, eikä laskennallinen vapautuminen ole uusi myyntituotto. Rahaa vain saadaan yrityksen käyttöön aiemmin.
Miten maksuaikaa lyhennetään käytännössä?
Ensimmäinen keino on laskuttaa sovitusti heti. Tarkista jo tilausvaiheessa laskutusviite, vastaanottaja ja hyväksymisen ehdot. Jos lasku palautuu puuttuvan projektinumeron vuoksi, nimellinen maksuaika kertoo vain osan todellisesta odotuksesta.
Toinen keino on sopia ennakosta tai vaiheittaisesta laskutuksesta silloin, kun se sopii toimitukseen ja asiakkaan kanssa tehtävään sopimukseen. Pitkässä projektissa ensimmäinen maksu voidaan kytkeä esimerkiksi tilaukseen tai hyväksyttyyn välivaiheeseen. Selkeät ehdot auttavat molempia osapuolia ennakoimaan rahavirtoja.
Kolmas keino on järjestelmällinen saatavien seuranta. Tarkista erääntyneet laskut säännöllisesti ja selvitä, johtuuko viive virheestä, riidasta vai asiakkaan maksuvaikeuksista. Euroopan komission maksukäytäntöjä seuraava observatorio käsittelee viivästysten vaikutuksia yritysten maksuvalmiuteen ja keinoja puuttua niihin.[3]
Älä vaihda kassaa liian kalliiseen alennukseen
Jos tarjoat alennusta nopeasta maksusta, laske sen hinta. Kahden prosentin alennus 20 000 euron laskusta maksaa 400 euroa. Vertaa sitä siihen, paljonko aikaisempi raha säästää rahoituskuluissa ja vähentää riskiä. Alennus voi olla perusteltu, mutta sen kustannus on todellinen.
Toimittajien maksuajan pidentämisestä puolestaan sovitaan etukäteen. Laskujen maksamatta jättäminen omin päin voi vahingoittaa toimitussuhteita ja aiheuttaa lisäkuluja. Hyvä käyttöpääoman hallinta perustuu toimivaan prosessiin ja sovittuihin ehtoihin.
Mitoita rahoitus kassasuunnitelman alimmasta kohdasta
Laadi esimerkiksi 13 viikon kassasuunnitelma. Merkitse jokaiselle viikolle alkukassa, asiakasmaksut, ostot, palkat, verot, velanhoito ja muut menot. Päivitä ennuste toteutuneilla tiedoilla. Kolmetoista viikkoa on tässä käytännöllinen suunnittelujakso, ei lakisääteinen vaatimus.
Jos ennusteen alin kassa ilman uutta rahoitusta on −12 000 euroa ja haluttu vähimmäispuskuri 8 000 euroa, tarvittava lisärahoitus on laskelman oletuksilla 20 000 euroa. Lisää laskelmaan vielä uuden rahoituksen kulut ja maksut, sillä nekin kuluttavat kassaa.
Erota tilapäinen ja jatkuva tarve
Tilapäinen tarve voi liittyä sesonkivarastoon tai yksittäisen toimituksen maksuaikaan. Jatkuva tarve puolestaan syntyy, kun liiketoiminta pitää koko ajan tietyn määrän rahaa varastossa ja saatavissa. Lyhytaikaisen rahoituksen jatkuva uusiminen voi tehdä pysyvästä tarpeesta epävarman.
Lyhyttä vaihtelua voidaan arvioida esimerkiksi limiitillä tai myyntisaamisiin liittyvällä rahoituksella. Ennakoitavaa pidempää tarvetta voidaan rahoittaa lainalla, omalla pääomalla tai tulorahoituksella. Eri rahoitusmuodoilla on erilainen takaisinmaksuvelvoite ja vaikutus yrityksen rakenteeseen.[4]
Saatavarahoituksessa tarkista kustannusten lisäksi, kuka kantaa asiakkaan maksamattomuuden riskin, kuinka suuri osuus laskusta maksetaan heti ja mitkä laskut hyväksytään. Sama nimike voi kattaa erilaisia sopimuksia. Limiitissä taas tarkistetaan myös käyttämättömään osuuteen liittyvät maksut ja voimassaolo.
Testaa heikompi vaihtoehto
Siirrä ennusteessa suurin asiakasmaksu kuukauden eteenpäin ja pienennä myyntiä. Laske vaikutus alimpaan kassaan. Jos suunnitelma toimii vain täsmälleen tavoitteen mukaisena, rahoituspuskuria tai hankkeen kokoa on syytä arvioida uudelleen.
Uusi laina ei korjaa jatkuvasti tappiollista toimintaa. Jos kassavaje kasvaa ilman kasvua tai poikkeuksellista ajoituseroa, selvitä hinnoittelu, kustannukset ja liiketoiminnan kannattavuus ennen lisävelan ottamista.
Usein kysyttyä käyttöpääomasta
Voiko käyttöpääoma olla negatiivinen?
Voi. Esimerkiksi nopeasti maksun saava yritys voi saada asiakkaalta rahat ennen kuin sen tarvitsee maksaa toimittajalle. Tämä voi olla toimiva liiketoiminnan ominaisuus. Tulkinta riippuu kuitenkin käytetystä laskentakaavasta ja siitä, ovatko ostovelat sovitusti avoimia vai erääntyneitä.
Paljonko käyttöpääomaa yritys tarvitsee?
Yhtä kaikille sopivaa kuukausimäärää tai prosenttiosuutta ei ole. Tarve riippuu maksuehdoista, varastosta, toimitusajoista, kausivaihtelusta ja kasvusta. Aloita omista tapahtumista ja varmista laskelma kassavirtaennusteella. Toisen yrityksen tunnusluku voi auttaa kysymyksissä, mutta ei korvaa omia maksupäiviä.
Vapautuuko raha heti, kun varastoa pienennetään?
Ei välttämättä. Varaston myynti muuttuu kassaksi vasta asiakkaan maksaessa, ja alennettu myyntihinta voi heikentää katetta. Vapautumista pitää tarkastella todellisten rahavirtojen kautta. Myös täydennystarve ja toimitusvarmuus huomioidaan ennen ostojen leikkaamista.
Mitä seuraan viikoittain?
Seuraa vähintään kassaa, lähiviikkojen maksuja, suurimpia avoimia saatavia ja ennusteen alinta saldoa. Valitse lisäksi liiketoimintaan sopiva mittari, kuten hitaasti liikkuva varasto tai laskuttamaton työ. Liian pitkä mittarilista voi peittää olennaisen.
Aloita tästä
Tee yhdelle suurelle tilaukselle aikajana materiaalihankinnasta asiakasmaksuun. Merkitse jokainen kassameno ja tulo. Kun näet rahoitettavan välin, voit ensin lyhentää sitä ja vasta sitten mitoittaa mahdollisen ulkopuolisen rahoituksen.
Lähteet
- [1] Suomi.fi: Yrityksen perustamisvaiheen rahoitus
Investointien, käyttöpääoman ja maksujen ajoituksen suunnittelu. - [2] ACCA: Working capital management
Käyttöpääoman käsitteet, rahankierron kaava ja kiertoaikojen laskenta. - [3] Euroopan komissio: EU Payment Observatory – Analysis
Maksuviiveiden vaikutukset yritysten kassaan ja maksukäytäntöjen kehittäminen. - [4] Suomi.fi: Yrityksen pääoma
Oman ja vieraan pääoman tehtävät yrityksen rahoituksessa.