
Velkakirja yrityksen lainaan: malli ja selkeät täyttöohjeet
Kaksi yritystä sopii lainasta hyvässä yhteisymmärryksessä. Summa siirtyy tilille, mutta kuukausia myöhemmin osapuolet muistavat koron ja takaisinmaksun eri tavoin. Hyvän velkakirjan tehtävä on estää juuri tämä: olennaiset ehdot löytyvät samasta asiakirjasta.
Velkakirjassa velallinen sitoutuu maksamaan sovitun velan. Asiakirja yksilöi velkojan, velallisen, pääoman ja maksuehdot. Tavallinen velkakirja asetetaan nimetylle velkojalle. Velkakirjalaki sisältää myös oletussääntöjä tilanteisiin, joista ei ole sovittu. Siksi tärkeät asiat kannattaa kirjoittaa auki.[1]
Tämän oppaan malli on lähtökohta yksinkertaiseen, vakuudettomaan lainaan kahden suomalaisen osakeyhtiön välillä. Se auttaa hahmottamaan ehdot ja tarvittavat tiedot. Vakuudet, henkilötakaukset, osakaslainat ja rajat ylittävät järjestelyt tarvitsevat erillisen arvioinnin.
Ennen allekirjoitusta
Täytä kaikki hakasulkeissa olevat kohdat, tarkista yhtiöiden päätökset ja edustamisoikeudet sekä sovita maksuaikataulu todelliseen kassavirtaan. Merkittävässä tai poikkeuksellisessa järjestelyssä tarkistuta lopullinen sopimus juristilla.
Hyvä velkakirja vastaa kuuteen kysymykseen
Kuka on velkaa ja kenelle?
Kirjaa molempien yhtiöiden viralliset nimet, Y-tunnukset ja osoitteet. Henkilön nimi ei korvaa yrityksen yksilöintiä, vaikka hän hoitaisi neuvottelut. Merkitse myös yhteyshenkilöt käytännön viestintää varten. Omistaja ja osakeyhtiö ovat eri tahoja.
Paljonko lainataan ja milloin raha siirtyy?
Määritä pääoma euroina sekä noston päivä ja maksutili. Jos raha ei ole vielä siirtynyt, asiakirjan ei pidä virheellisesti kuitata sitä vastaanotetuksi. Sovi, miten toteutunut maksu osoitetaan ja milloin koron laskenta alkaa.
Mitä laina maksaa?
Kirjoita korko vuosikorkona ja kerro laskentatapa. Tässä mallissa käytetään kiinteää korkoa, todellisia korkopäiviä ja 365 päivän jakajaa. Se on mallin sopimusehto, ei väite kaikkien lainojen laskentakäytännöstä. Merkitse myös, peritäänkö muita palkkioita.
Milloin pääoma ja korko maksetaan?
Liitä taulukko, jossa jokaisella lyhennyksellä on päivämäärä ja määrä. Tarkista, että lyhennysten summa vastaa pääomaa. Velkakirjalain mukaan velka, jonka erääntymisestä ei ole sovittu, on lähtökohtaisesti maksettava velkojan vaatiessa. Epämääräinen ”maksetaan myöhemmin” jättää siksi suuren epävarmuuden.[1]
Mitä tapahtuu myöhästymisessä?
Viivästyskorko kannattaa määritellä täsmällisesti. Korkolain kaupallisia maksuja koskevaa erityissääntöä ei pidä kopioida automaattisesti jokaiseen lainaan. Tässä pohjassa viitataan tavallisen rahavelan osalta korkolain 4 §:ään. Muu korkoehto ja mahdollinen ennenaikainen eräännyttäminen on arvioitava erikseen.[2]
Kuka voi allekirjoittaa?
Tarkista edustamisoikeus ajantasaisista rekisteritiedoista ja yhtiön asiakirjoista. Selvitä myös, kuka saa päättää lainan ottamisesta tai antamisesta. Edustamisoikeus ja sisäinen päätöksentekovalta eivät ole täysin sama asia. Tarvittava hallituksen päätös dokumentoidaan ennen sopimusta.[3][4]
Velkakirjamalli: osapuolet, nosto ja korko
Seuraava pohja muodostaa kokonaisuuden seuraavan sivun ehtojen kanssa. Kopioi molemmat osat ja täytä maksuaikataulu liitteeksi. Malli olettaa, ettei lainaan kuulu takausta, panttia tai muuta vakuutta eikä lainanantajalle makseta erillistä palkkiota.
TAVALLINEN VELKAKIRJA — osa 1
Velkoja: [virallinen nimi], Y-tunnus [tunnus], osoite [osoite].
Velallinen: [virallinen nimi], Y-tunnus [tunnus], osoite [osoite].
1. Lainan määrä ja tarkoitus. Velkoja myöntää velalliselle [summa] euron lainan käyttötarkoitukseen [kuvaus]. Velallinen sitoutuu palauttamaan tosiasiallisesti saamansa lainapääoman tämän velkakirjan mukaisesti.
2. Lainan maksaminen. Velkoja maksaa lainan yhdessä erässä velallisen tilille [IBAN] viimeistään [päivämäärä]. Toteutunut nostopäivä ja maksettu määrä vahvistetaan osapuolten yhteisellä kirjallisella vahvistuksella ja maksutositteella. Tämä allekirjoitus ei yksin ole kuittaus lainan vastaanottamisesta.
3. Korko. Maksamattomalle pääomalle maksetaan kiinteää vuotuista korkoa [prosentti] prosenttia. Korko lasketaan toteutuneesta nostopäivästä maksupäivään todellisten kuluneiden päivien mukaan käyttäen 365 päivän jakajaa. Kunkin pääomaerän korkoa kertyy maksupäivää edeltävään päivään asti. Korko maksetaan liitteen 1 mukaisina koronmaksupäivinä.
4. Muut maksut. Lainasta ei peritä avaus-, nosto- tai hoitopalkkioita. Mahdollinen viivästys käsitellään jäljempänä sovitulla tavalla.
Näin täytät ensimmäisen osan
Käytä samaa rahamäärää kaikissa asiakirjoissa. Tarkista tilinumero luotettavasta kanavasta ennen maksua. Jos lainaa nostetaan useassa erässä, muuta nostoa ja koronlaskentaa koskevat kohdat niin, että jokainen erä voidaan jäljittää erikseen.
Älä lisää tähän pohjaan vaihtuvaa viitekorkoa vain vaihtamalla prosenttiluku sanaan Euribor. Vaihtuva korko tarvitsee lisäksi viitekoron maturiteetin, määräytymis- ja tarkistuspäivät sekä tarvittavat korvaus- ja rajausehdot. Kiinteän koron pohja ei sellaisenaan kata niitä.
Velkakirjamalli: takaisinmaksu ja allekirjoitukset
TAVALLINEN VELKAKIRJA — osa 2
5. Takaisinmaksu. Pääoma lyhennetään liitteessä 1 sovittuina päivinä ja määrinä. Viimeinen eräpäivä on [päivämäärä]. Maksut suoritetaan velkojan tilille [IBAN]. Jos sovittu eräpäivä ei ole pankkipäivä, maksu erääntyy seuraavana pankkipäivänä. Tavallista korkoa kertyy toteutuneeseen maksupäivään asti kohdan 3 laskentatavalla.
6. Ennenaikainen maksu. Velallisella on oikeus maksaa pääomaa kokonaan tai osittain ennenaikaisesti ilman erillistä korvausta. Maksupäivään kohdistuva kertynyt korko maksetaan samalla. Osittainen ylimääräinen lyhennys vähentää aikataulun viimeisiä pääomaeriä, elleivät osapuolet sovi kirjallisesti uudesta aikataulusta.
7. Viivästys. Erääntyneelle ja maksamatta olevalle pääomalle maksetaan eräpäivästä lähtien viivästyskorkoa korkolain 4 §:n mukaisesti. Viivästyneen koron korkoseuraamukset määräytyvät lain mukaan. Perintäkulut määräytyvät sovellettavan lain perusteella.
8. Vakuudet. Laina on vakuudeton. Tämä velkakirja ei sisällä henkilötakausta eikä panttausta.
9. Ilmoitukset ja muutokset. Sopimusta koskevat ilmoitukset toimitetaan osoitteisiin [velkojan sähköposti] ja [velallisen sähköposti]. Olennaisten ilmoitusten vastaanotto varmistetaan. Muutokset tehdään kirjallisesti molempien osapuolten hyväksynnällä.
10. Sovellettava laki. Sopimukseen sovelletaan Suomen lakia. Erimielisyydet pyritään ratkaisemaan neuvottelemalla. Riita käsitellään lain mukaan toimivaltaisessa käräjäoikeudessa.
Paikka ja päivämäärä: [täytä]. Velkojan puolesta: [nimi, asema ja allekirjoitus]. Velallisen puolesta: [nimi, asema ja allekirjoitus]. Liite 1: molempien hyväksymä lyhennys- ja koronmaksuaikataulu.
Tarkista kokonaisuus liitteen kanssa
Pohja ei sisällä erillistä oikeutta vaatia koko jäljellä olevaa lainaa heti maksettavaksi yhden erän viivästyessä. Jos tällaista ehtoa tarvitaan, määrittele sen edellytykset, ilmoitusmenettely ja mahdollinen korjausaika asianmukaisesti. Älä jätä olennaista seuraamusta epämääräisen ”sopimusrikkomuksen” varaan.
Varmista myös, että yritysten viralliset päätökset vastaavat allekirjoitettavaa asiakirjaa. Jos allekirjoittajia tarvitaan kaksi yhdessä, yhden henkilön allekirjoitus ei täytä tätä edustamistapaa. Säilytä lopullinen kokonaisuus liitteineen molempien osapuolten saatavilla.
Maksuaikataulu tekee sopimuksesta tarkistettavan
Oletetaan kuvitteellinen 24 000 euron laina, joka lyhennetään neljässä 6 000 euron erässä. Taulukko näyttää pääoman muutoksen. Varsinaiseen liitteeseen merkitään tarkat kalenteripäivät, ja korko lasketaan niiden todellisten päivien perusteella.
| Maksu | Pääoman lyhennys | Velkaa maksun jälkeen |
|---|---|---|
| Ensimmäinen erä | 6 000 € | 18 000 € |
| Toinen erä | 6 000 € | 12 000 € |
| Kolmas erä | 6 000 € | 6 000 € |
| Neljäs erä | 6 000 € | 0 € |
Jos esimerkin vuosikorko on 6 prosenttia ja ensimmäinen korkojakso 90 päivää, ensimmäisen jakson korko on 24 000 × 0,06 × 90 / 365 eli 355,07 euroa. Ensimmäinen maksu on silloin 6 355,07 euroa, jos muita eriä ei eräänny samana päivänä.
Säilytä tapahtumaketju, älä vain allekirjoitusta
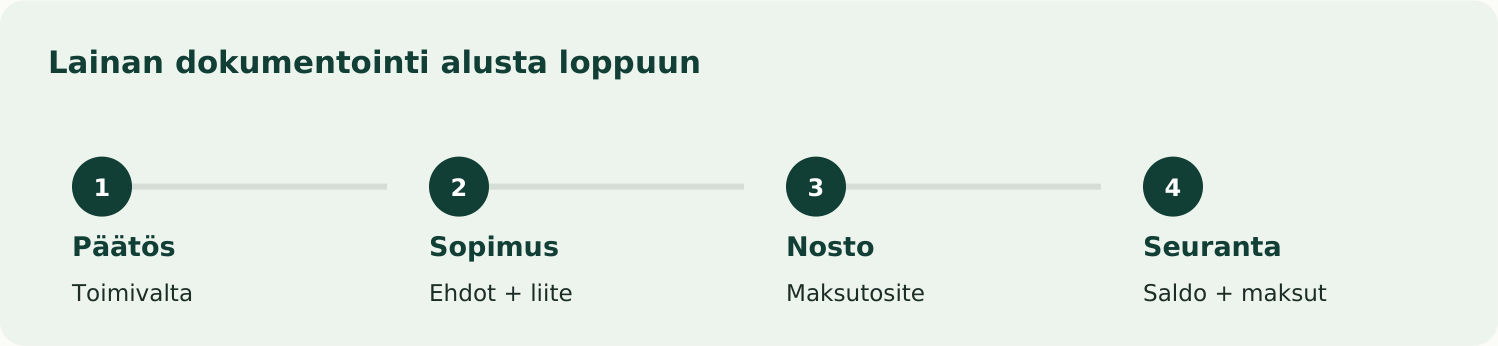
Arkistoi velkakirjan lisäksi lainapäätökset, maksutosite, mahdolliset muutokset ja takaisinmaksut. Kirjanpidossa velkojan saaminen ja velallisen velka pitäisi voida täsmäyttää samoihin tapahtumiin. Sovittu laina, nostettu laina ja jäljellä oleva laina voivat olla eri summia.
Jos maksuaikataulu muuttuu, tee kirjallinen lisäsopimus ja päivitetty laskelma. Merkitse, mitkä vanhat ehdot säilyvät. Esimerkiksi lyhennysvapaa ei automaattisesti tarkoita korotonta aikaa, eikä uusi viimeinen eräpäivä yksin kerro, miten väliin jääneet erät käsitellään.
Helppo tarkistus
Pyydä ulkopuolista lukijaa selvittämään asiakirjoista ilman suullisia lisätietoja, kuka maksaa seuraavaksi, kuinka paljon ja milloin. Jos vastaus jää epäselväksi, sopimus kaipaa täsmennystä.
Usein kysyttyä velkakirjasta
Riittääkö pelkkä tilisiirto?
Tilisiirto voi osoittaa rahan liikkumisen, mutta se ei yksin kerro kaikkia lainaehtoja. Maksun tarkoitus, korko ja takaisinmaksu voivat jäädä epäselviksi. Kirjallinen sopimus ja sitä vastaava maksutosite täydentävät toisiaan.
Tarvitaanko todistajia?
Tavallisessa velkakirjassa todistajat eivät ole yleinen pätevyyden edellytys. Osapuolten ja allekirjoitusten luotettava todentaminen on silti tärkeää. Sähköisessä allekirjoituksessa säilytä myös palvelun tuottama varmennusaineisto. Vakuusjärjestelyihin voi liittyä erillisiä muoto- tai toteuttamisvaatimuksia.[1]
Onko vakuudeton sama kuin riskitön?
Ei. Vakuudettomuus tarkoittaa tässä, ettei lainan tueksi ole sovittu erillistä takausta tai panttia. Velallinen on silti velvollinen maksamaan lainan, ja velkoja kantaa riskin siitä, ettei maksukyky riitä. Arvioi siksi talous ja takaisinmaksulähde ennen rahansiirtoa.
Vanheneeko velka joskus?
Velan vanhentumiseen liittyy määräaikoja, katkaisemista ja tilanteesta riippuvia sääntöjä. Velkakirjan säilyttäminen yksin ei tarkoita, että saatavaa voisi pitää voimassa rajattomasti. Jos maksu viivästyy tai vanhan saatavan asema on epäselvä, tarkista vanhentumislain soveltuminen ajoissa.[5]
Voiko mallia käyttää osakkaan henkilökohtaiseen lainaan?
Tämä pohja on rajattu kahden osakeyhtiön väliseen lainaan. Yhtiön osakkaalle antama laina edellyttää lisäksi yhtiöoikeudellista ja verotuksellista tarkastelua. Sopimus ei yksin ratkaise lainan hyväksyttävyyttä tai verotusta.
Hyvä velkakirja tekee osapuolten tarkoituksesta näkyvän ja maksamisesta seurattavaa. Kun ehdot, päätökset ja toteutuneet maksut vastaavat toisiaan, asiakirja palvelee sekä yhteistyötä että myöhempää tilanteen selvittämistä.
Lähteet
- [1] Finlex: Velkakirjalaki
Tavallinen velkakirja, erääntyminen ja velkasuhteen säännöt. - [2] Finlex: Korkolaki
Sopimuskoron ja viivästyskoron oikeudellinen kehys. - [3] Finlex: Osakeyhtiölaki
Yhtiön etu, toimielimet, edustaminen ja varojen käyttö. - [4] PRH: Edustamiseen oikeutetut
Osakeyhtiön edustamistavat ja rekisteröidyt edustamisoikeudet. - [5] Finlex: Laki velan vanhentumisesta
Velan vanhentumisen ja katkaisemisen oikeudellinen kehys.