
Osakaslaina: ehdot, verotus ja takaisinmaksu ymmärrettävästi
Yrityksen tilillä on rahaa, mutta yrittäjän omassa taloudessa tulee vastaan iso meno. Voisiko summan lainata yhtiöltä ja maksaa myöhemmin takaisin? Mahdollisesti, mutta osakaslaina tarvitsee selkeän suunnitelman ennen rahansiirtoa.
Tässä oppaassa osakaslainalla tarkoitetaan osakeyhtiön luonnolliselle henkilölle, kuten osakkaalle, antamaa lainaa. Tilanne on eri kuin silloin, kun omistaja lainaa omaa rahaansa yhtiölle. Yhtiön antama laina voi aiheuttaa lainansaajalle pääomatuloverotusta, vaikka rahat pitää silti palauttaa yhtiölle.[1]
Osakaslainan arvioinnissa on kolme erillistä kysymystä: saako yhtiö myöntää lainan, miten laina verotetaan ja pystyykö saaja maksamaan sen takaisin. Yhden kohdan ratkaiseminen ei ratkaise muita. Tämä opas auttaa valmistautumaan kirjanpitäjän tai veroasiantuntijan kanssa käytävään keskusteluun.
Muista tämä
Veron maksaminen osakaslainasta ei muuta lainaa osingoksi eikä poista takaisinmaksuvelkaa. Suunnittele sekä vero että lyhennykset henkilökohtaisesta kassastasi.
Milloin osakaslaina on pääomatuloa?
Tuloverolain 53 a §:n mukaan verovuonna nostettu rahalaina luetaan luonnollisen henkilön pääomatuloksi siltä osin kuin se on verovuoden lopussa maksamatta, jos omistus- tai äänivaltaedellytys täyttyy. Raja on vähintään kymmenen prosenttia, ja tarkastelussa huomioidaan lainansaajan ja hänen perheenjäsentensä suora sekä välillinen omistus.[2]
Omistus tarkistetaan lainansaajan verovuoden lopun tilanteesta. Perheenjäsenten määritelmä on verolain mukainen; tavallinen arkikielinen käsitys perheestä ei yksin riitä. Monitasoisessa omistuksessa tai muuttuneessa perhetilanteessa laskenta kannattaa varmistaa erikseen.[1]
Kalenterivuoden loppu ratkaisee
Henkilön verovuosi on kalenterivuosi. Yhtiön tilikausi voi päättyä toiseen aikaan, mutta se ei siirrä henkilön osakaslainan verotuksen tarkasteluhetkeä. Tämä ero kannattaa merkitä seurantaan, jotta tilinpäätössaldoa ei vahingossa käytetä väärän tilanteen laskemiseen.[1]
Oletetaan, että henkilö omistaa koko yhtiönsä ja nostaa kalenterivuoden aikana 18 000 euroa. Hän palauttaa saman kalenterivuoden aikana 3 000 euroa. Vuoden lopussa uudesta lainasta on jäljellä 15 000 euroa, joka luetaan esimerkin oletuksilla hänen pääomatulokseen.
| Esimerkin tapahtuma | Määrä |
|---|---|
| Nostettu laina | 18 000 € |
| Palautettu saman kalenterivuoden aikana | −3 000 € |
| Pääomatuloksi luettava osuus | 15 000 € |
Taulukon 15 000 euroa on verotettavaa tuloa, ei veron määrä. Lopulliseen verovaikutukseen vaikuttavat henkilön muut tulot, vähennykset ja sovellettavat säännöt. Jos sama vanha laina jää maksamatta seuraavanakin vuonna, pelkkä saldon säilyminen ei tee siitä uutta lainan nostoa. Uudet nostot on kuitenkin erotettava vanhasta velasta.
Verotus ei yksin tee lainasta hyväksyttävää
Osakeyhtiön varat kuuluvat yhtiölle. Johdon on toimittava yhtiön edun mukaisesti, ja varojen käyttöä arvioidaan osakeyhtiölain periaatteiden perusteella. Osakaslainaa ei siksi pidä käsitellä vapaana yksityisottona, vaikka omistajia olisi vain yksi.[3]
Arvioi ensin yhtiön tilanne: jääkö lainan jälkeen rahaa palkkoihin, veroihin, ostolaskuihin ja toiminnan häiriöihin? Tilin korkea saldo voi sisältää asiakkaiden ennakkomaksuja tai rahaa pian erääntyviin velvoitteisiin. Pelkkä tämänpäiväinen saldo on heikko peruste lainapäätökselle.
Takaisinmaksukyvyn pitää olla todellinen
Kirjoita henkilökohtainen maksusuunnitelma. Mistä lyhennysrahat tulevat ja milloin? Palkka, muu tulo tai omaisuuden myynti voi muodostaa takaisinmaksulähteen, mutta lähteen on oltava realistinen. Epämääräinen ajatus myöhemmästä osingosta ei vielä osoita, että yhtiöllä on silloin jakokelpoisia varoja ja maksukykyä.
Jos tarkoitus ei alun perinkään ole maksaa lainaa takaisin, järjestelyä voidaan arvioida peiteltynä osinkona. Verohallinto painottaa kokonaisuutta ja takaisinmaksutarkoitusta. Pelkkä velkakirjan otsikko ei korjaa tilannetta, jossa maksusuunnitelma on alusta asti epäuskottava.[4]
Päätös ja sopimus ennen nostoa
Dokumentoi lainan käsittely yhtiössä asianmukaisesti ja huomioi esteellisyys sekä päätöksenteko. Laadi velkakirja, jossa näkyvät summa, käyttötarkoitus, korko, maksuaikataulu ja menettely myöhästymisessä. Toimita aineisto kirjanpitäjälle ennen kuin tapahtumien selvittäminen jää muistin varaan.
Pidä henkilökohtaiset ostot erossa yrityksen kortista. Jos yksityismeno on jo maksettu yhtiön tililtä, selvitä käsittely viipymättä. Toistuvat pienet nostot voivat muodostaa huomattavan kokonaisuuden, vaikka yksittäinen tapahtuma tuntuisi vähäiseltä.
Käytännön päätöstesti
Jos saman lainan myöntäminen ulkopuoliselle vastaavalla maksukyvyllä tuntuisi mahdottomalta perustella, pysähdy arvioimaan myös osakaslainaa tarkemmin.
Takaisinmaksun vähennys: määräaika on olennainen
Pääomatulona verotetun osakaslainan takaisinmaksua voi vähentää pääomatuloista, kun laissa säädetyt ehdot täyttyvät. Maksu on tehtävä viimeistään viidentenä verovuonna nostovuoden jälkeen. Määräaika lasketaan siis kalenterivuosista, ei yksinkertaisesti viitenä vuotena nostopäivästä.[2]
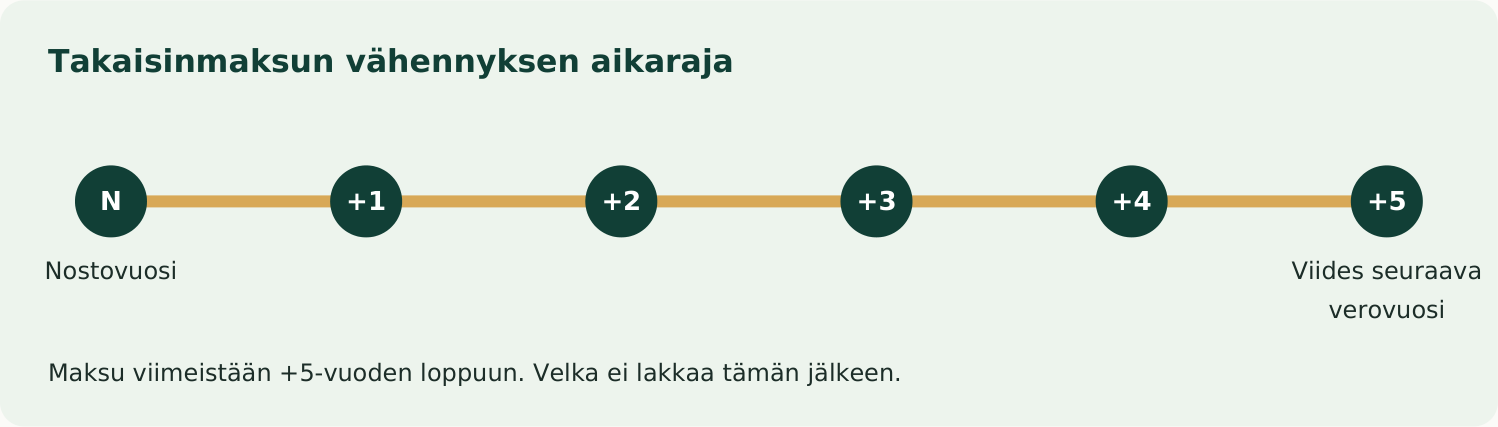
Palataan 15 000 euron verotettuun lainaan. Henkilö maksaa myöhemmin takaisin 10 000 euroa määräajan sisällä. Tämä maksettu määrä voi olla vähennyskelpoinen takaisinmaksuvuoden verotuksessa. Jos loppuosa palautetaan vasta määräajan jälkeen, sen takaisinmaksu ei enää saa samaa vähennysoikeutta.
Vähennys ei tarkoita koko maksun palauttamista
Kun maksat yhtiölle 10 000 euroa ja vähennät sen pääomatuloista, et saa automaattisesti 10 000 euroa takaisin verottajalta. Vähennys vaikuttaa verotettavan tulon laskentaan. Todellinen verovaikutus riippuu henkilökohtaisesta tilanteesta ja vähennysten käsittelyä koskevista säännöistä.
Siksi takaisinmaksu suunnitellaan ensin täytenä kassamenona. Mahdollinen verovaikutus arvioidaan erikseen. Älä rakenna seuraavaa lyhennystä sellaisen veronpalautuksen varaan, jonka määrää tai maksupäivää ei ole vahvistettu.
Seuraa lainoja eräkohtaisesti
Pidä jokaisesta nostosta kirjaa: nostopäivä, määrä, verotettu osuus, takaisinmaksut ja vähennyksen viimeinen mahdollinen verovuosi. Jos nostoja on useita, yksi yhteinen saldoluku ei riitä määräaikojen hallintaan. Liitä maksuihin selkeä viite siitä, mitä velkaa suoritus lyhentää.
Määräajan umpeutuminen ei vapauta velasta. Yhtiöllä on edelleen saaminen ja lainansaajalla maksuvelvollisuus. Tämä on hyvä syy sopia käytännöllinen lyhennysaikataulu jo alussa, eikä jättää koko lainaa verotuksen viimeisen mahdollisen hetken varaan.
Korko ja ilmoitukset pitää hoitaa erikseen
Pääomatulona verotettavasta osakaslainasta ei Verohallinnon ohjeen mukaan tarvitse periä korkoa peitellyn osingon välttämiseksi. Tämä verotusta koskeva sääntö ei kuitenkaan yksin ratkaise lainan yhtiöoikeudellista hyväksyttävyyttä tai muuta sovittuja korkoehtoja.[1]
Kun laina ei tule pääomatulona verotettavaksi esimerkiksi saman kalenterivuoden aikana tapahtuvan takaisinmaksun vuoksi, korkokysymys muuttuu. Verohallinnon ohjeessa vähimmäistaso kytkeytyy valtiovarainministeriön peruskorkoon; nolla- tai negatiiviseen peruskorkoon liittyy oma käsittelynsä. Tarkista soveltuva taso ja jakso ajantasaisesta ohjeesta.[1]
Yrityksen ja henkilön ilmoitukset eivät korvaa toisiaan
Yhtiö antaa veronalaisista osakaslainoista ja niiden vähennykseen oikeuttavista takaisinmaksuista vuosi-ilmoituksen ohjeen mukaan. Lisäksi lainat käsitellään yhtiön veroilmoituksessa sitä koskevilla tiedoilla. Henkilön tehtävä on tarkistaa oman esitäytetyn veroilmoituksensa lainat ja takaisinmaksut.[5][6]
Sovi kirjanpitäjän kanssa, kuka kokoaa tiedot ja millä aikataululla. Ilmoita myös kesken tilikauden tehdyt palautukset. Jos yrityksen tilikausi ei ole kalenterivuosi, varmista erillinen kalenterivuoden lopun täsmäytys.
Tee tarkistus ennen kalenterivuoden päättymistä
Käy läpi nostot ja todelliset maksut hyvissä ajoin. Tarkista samalla, ovatko yksityismenot tai muut tilisiirrot jääneet selvittämättä. Viime hetken kirjaus ei korvaa puuttuvaa rahasuoritusta tai muuta tapahtuman tosiasiallista luonnetta.
Jos tarvitset korjauksen ilmoitukseen, selvitä sekä yhtiön että henkilön tiedot. Muutoksen pitäisi näkyä johdonmukaisesti kirjanpidossa, veroilmoituksilla ja lainaseurannassa. Näin sama summa ei jää yhteen paikkaan velaksi ja toiseen jo palautetuksi.
Säilytä laina-asiakirjat, päätökset ja tositteet yhdessä. Hyvä seuranta vähentää selvittelyä erityisesti silloin, kun kirjanpitäjä vaihtuu, yhtiön omistus muuttuu tai lainaa maksetaan usean eri noston kokonaisuutena.
Usein kysytyt kysymykset osakaslainasta
Entä jos omistaja lainaa rahaa yhtiölle?
Silloin rahan suunta on toinen: yhtiö on velallinen ja omistaja velkoja. Tässä oppaassa käsitelty henkilön nostaman osakaslainan pääomatulosääntö ei sellaisenaan kuvaa tätä järjestelyä. Myös omistajan yhtiölle antamasta lainasta kannattaa tehdä selkeä sopimus ja arvioida korko sekä verotus erikseen.
Voiko velan kuitata tulevalla palkalla tai osingolla?
Kuittaus voi olla mahdollinen, jos vastasaatava on oikeasti syntynyt ja kuittauskelpoinen. Palkka tai osinko säilyy omana veronalaisena suorituksenaan, ja kuittauksessa huomioidaan käytettävissä oleva nettomäärä. Pelkkä suunnitelma myöhemmästä osingosta ei vielä ole maksu.
Voiko vanhan lainan maksaa uudella osakaslainalla?
Järjestelyä ei pidä käyttää keinotekoisesti vähennysajan jatkamiseen. Verohallinto voi arvioida lainojen ketjuttamista ja takaisinmaksun todellisuutta. Jos suunniteltu maksu edellyttää käytännössä aina uutta nostoa samasta yhtiöstä, alkuperäinen maksusuunnitelma tarvitsee perusteellisen tarkistuksen.[4]
Voiko laina vaikuttaa osinkojen verotukseen?
Tietyissä tilanteissa osakaslaina vähennetään osakkaan osakkeiden matemaattisesta arvosta osinkoverotuksen laskennassa. Tässä tarkastelussa on omat edellytyksensä. Siksi lainan vaikutusta ei kannata arvioida pelkän nostovuoden pääomatuloveron perusteella.[7]
Mikä on ensimmäinen järkevä toimenpide?
Tee rinnakkain yhtiön kassasuunnitelma ja oma takaisinmaksubudjettisi. Vie ne kirjanpitäjälle yhdessä lainan tarkoituksen, omistustietojen ja suunniteltujen ehtojen kanssa. Selvitä samalla, olisiko tilanteeseen tarkoituksenmukaisempi jokin muu, asianmukaisesti päätetty varojen nostotapa.
Hyvä osakaslainasuunnitelma kestää kolme tarkistusta
Yhtiö pystyy antamaan lainan perustellusti, henkilö ymmärtää verovaikutukset ja takaisinmaksuun on uskottava rahalähde. Kun jokainen kohta on kirjattu, lainan seuranta pysyy selkeänä myös myöhemmin.
Lähteet
- [1] Verohallinto: Luonnollisen henkilön osakaslainan verotus
Osakaslainan verokohtelu, korko, takaisinmaksu ja kuittaus. - [2] Finlex: Tuloverolaki, erityisesti 53 a § ja 54 c §
Pääomatuloksi luettavan lainan ja takaisinmaksun vähennyksen edellytykset. - [3] Finlex: Osakeyhtiölaki
Yhtiön etu, toimielimet, edustaminen ja varojen käyttö. - [4] Verohallinto: Peitelty osinko
Takaisinmaksutarkoituksen ja osakkaan saaman edun arviointi. - [5] Verohallinto: Osakeyhtiön veroilmoituksen täyttöohje
Yhtiön ilmoitettavat osakaslainatiedot ja vuosi-ilmoituksen erillisyys. - [6] Verohallinto: Esitäytetyn veroilmoituksen ohje
Lainansaajan omien tietojen ja takaisinmaksujen tarkistaminen. - [7] Verohallinto: Osinkotulojen verotus
Osakaslainan vaikutus osakkeiden matemaattiseen arvoon tietyissä tilanteissa.