
Yrityksen luottoluokitus: miten se muodostuu ja paranee?
Yritys tekee voittoa ja laskut maksetaan ajallaan. Silti rahoitustarjouksen ehdot yllättävät. Yksi selitys voi löytyä luottoluokituksesta, mutta luokitus on vain osa rahoittajan käyttämää kokonaiskuvaa.
Yrityksen luottoluokitus on arvio luottoriskistä. Se tiivistää tietoja yrityksen taloudesta, maksukäyttäytymisestä ja taustasta mallin määrittelemään luokkaan. Suomessa käytetään useiden toimijoiden malleja, eikä sama kirjain tarkoita automaattisesti samaa asiaa kaikissa palveluissa.[1][2]
Luokitusta ei paranneta ostamalla komeaa todistusta seinälle. Kestävä parannus syntyy maksukyvystä, hallitusta velasta ja oikeista tiedoista. Tässä oppaassa opit lukemaan luokitusta, tunnistamaan tärkeimmät kehityskohteet ja kokoamaan rahoittajalle selkeän kuvan yrityksestäsi.
Hyödyllinen ero
Luottoluokitus kertoo mallin arviosta. Rahoituspäätös koskee tiettyä lainaa, käyttötarkoitusta ja takaisinmaksua. Hyvä luokka ei yksin takaa lainaa, eikä puuttuva pitkä historia yksin todista yritystä huonoksi.
Mistä luottoluokitus muodostuu?
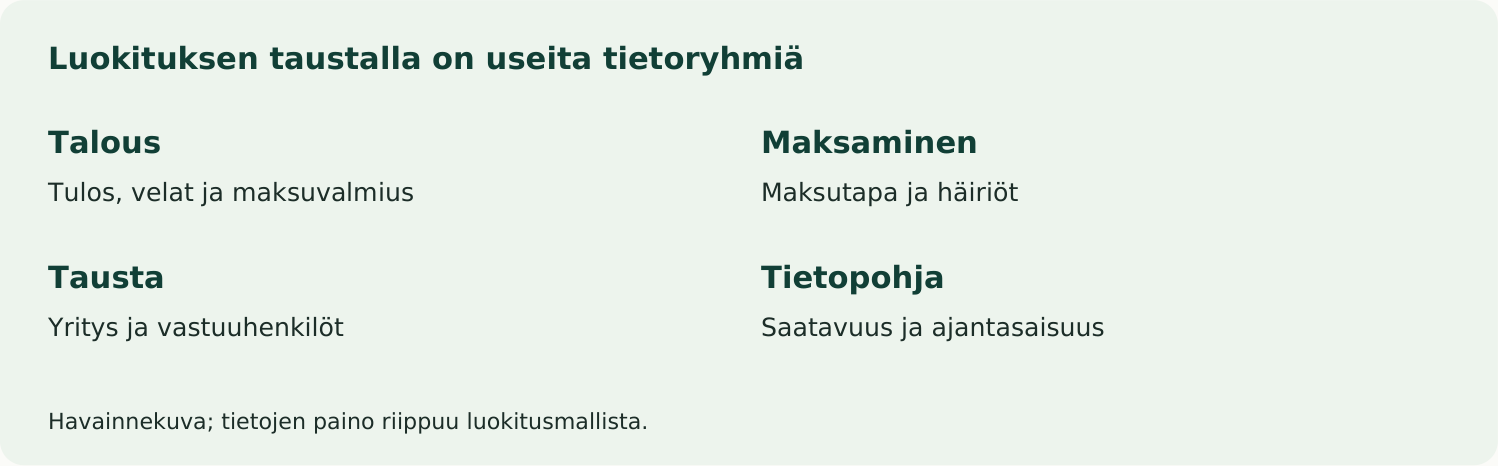
Luokitusmallit yhdistävät erilaisia tietoja. Suomen Asiakastieto kuvaa Rating Alfa -arvionsa aineistoksi muun muassa tilinpäätöstiedot, maksukäyttäytymisen ja yrityksen taustan. Dun & Bradstreetin AAA-malli puolestaan tarkastelee toimintaa, taustaa, taloutta ja maksutapaa. Painotukset ja luokkien määritelmät ovat palvelukohtaisia.[1][2]
Tärkeää on erottaa havaittu tieto sen tulkinnasta. Tilinpäätöksessä näkyvä velkamäärä on havainto. Mallin siitä yhdessä muiden tietojen kanssa muodostama luokka on arvio. Arvio ei ole täydellinen kuva tulevasta, vaikka se olisi hyödyllinen päätöksenteon tuki.
Talouden luvut tarvitsevat yhteyden liiketoimintaan
Kannattavuus kertoo, jääkö toiminnasta tulosta. Vakavaraisuus kuvaa rahoitusrakennetta ja tappioiden kestokykyä. Maksuvalmius liittyy siihen, pystyykö yritys hoitamaan erääntyvät velvoitteensa. Yksittäinen hyvä tunnusluku ei korvaa kaikkia muita.
Esimerkiksi vahva tulos voi liittyä kertaluonteiseen omaisuuden myyntiin. Toisaalta hetkellisesti heikko tulos voi syntyä kasvuhankkeen alkuvaiheesta. Rahoitusneuvottelussa nämä tilanteet kannattaa avata laskelmilla, jotta arvio ei jää pelkän otsikkoluvun varaan.
Tietojen ajantasaisuus vaikuttaa tulkintaan
Luokitus ei välttämättä heijasta tämän kuun muutoksia heti. Viimeisin julkaistu tilinpäätös kuvaa päättynyttä kautta, kun taas yrityksen tilauskanta ja kassa voivat olla jo aivan toisenlaisia. Siksi rahoittajalle kannattaa toimittaa ajantasaiset väliajot ja ennusteet erikseen.
Pyydä omasta luottotietoraportista näkyviin käytetty aineisto ja luokituksen keskeiset perusteet. Jos tieto on puutteellinen tai virheellinen, selvitä sen lähde ja korjausmenettely. Oikea korjaus tehdään lähtötietoon, ei pelkästään yrittäjän omaan esittelymateriaaliin.
Luottoluokitus, maksuhäiriö ja lainapäätös eroavat
Maksuhäiriömerkintä on luottotietoihin kirjattu tapahtuma. Luottoluokitus on laajempi arvio. Yrityksellä voi olla heikentynyt luokitus ilman maksuhäiriötä, jos esimerkiksi talouden luvut tai maksuvalmius ovat heikentyneet. Toisaalta yhden tiedon merkitys riippuu käytetystä mallista ja kokonaisuudesta.[1]
Luotonantaja arvioi lisäksi juuri haettavaa rahoitusta. Sama yritys voi saada erilaiset ehdot lyhyelle käyttöpääomalainalle ja pitkälle investointilainalle. Velan määrä, takaisinmaksuaika, vakuudet ja käyttötarkoitus muuttavat järjestelyn riskiä.
Eri asteikkoja ei voi verrata suoraan
AAA on tunnettu tunnus, mutta kaikki palvelut eivät käytä samaa asteikkoa. D&B:n mallissa esimerkiksi AN liittyy uusiin yrityksiin, kun taas puuttuva luokitus voi johtua tiedon riittämättömyydestä tai ristiriitaisuudesta. Asiakastiedon Rating Alfa käyttää omaa luokitteluaan. Tarkista aina raportin oma selite.[1][2]
Älä päättele yhden kirjaimen perusteella, kuinka suuri laina olisi turvallinen. Luokitus ei tunne yrittäjän jokaista tulevaa suunnitelmaa, eikä hyvä luokka tee kannattamattomasta investoinnista järkevää.
Uusi yritys näyttää maksukykyä muilla todisteilla
Aloittavalla yrityksellä ei ole pitkää tilinpäätöshistoriaa. Silloin ajantasainen kassasuunnitelma, maksettu oma pääoma, allekirjoitetut asiakassopimukset ja perustajien osaaminen auttavat selittämään toimintaa. Näyttöjen pitää olla konkreettisia: kiinnostunut asiakas ja sitova tilaus ovat eri asioita.
Koosta lyhyt selitys myös poikkeuksellisille muutoksille. Jos yritys on juuri vaihtanut liiketoimintamallia tai ostanut toisen toiminnan, vanhat tunnusluvut eivät välttämättä kuvaa kokonaisuutta hyvin. Selkeä täsmäytys aiemman tilanteen ja uuden ennusteen välillä helpottaa arviointia.
Luottoluokituksen tehtävä on auttaa riskin ymmärtämisessä. Yrittäjän tehtävä on varmistaa, että päätöksentekijällä on käytettävissään sekä oikea historia että uskottava kuva tulevasta takaisinmaksusta.
Näin parannat luottokelpoisuuden perustaa
1. Tee maksamisesta ennakoitavaa
Pidä erääntyvät laskut, palkat ja verot näkyvissä viikoittaisessa kassasuunnitelmassa. Jos maksu uhkaa myöhästyä, selvitä tilanne ja neuvottele ajoissa. Pelkkä toive tulevasta asiakasmaksusta ei ole varasuunnitelma. Huolehdi myös siitä, että ostolaskut ohjautuvat oikealle hyväksyjälle eivätkä jää sähköpostiin.
2. Nopeuta rahan kotiutumista
Laskuta sovitusti heti, kun siihen on oikeus. Tarkista toimitusviitteet, laskutusosoitteet ja hyväksymisvaatimukset etukäteen. Hallinnollinen virhe voi pidentää maksuaikaa, vaikka asiakas olisi täysin maksukykyinen. Seuraa erityisesti suurimpia saatavia ja vanhimpia avoimia laskuja.
3. Korjaa heikko kannattavuus
Erittele, mistä katetta syntyy ja mihin se kuluu. Liikevaihdon kasvattaminen ei auta, jos jokainen lisätilaus tuottaa liian vähän kustannuksiin nähden. Tarkista hinnoittelu, toimitukseen käytetty työ ja asiakkaiden palvelemisen kustannukset. Velkaraha voi siirtää ongelmaa, mutta ei tehdä heikosta katteesta kestävää.
4. Hallitse velan määrää ja erääntymistä
Laadi velkalista, jossa näkyvät pääomat, korot, kuukausimaksut, vakuudet ja viimeiset eräpäivät. Usean pienen rahoituksen yhteinen maksurasitus voi jäädä epäselväksi ilman koontia. Uuden lainan arvioinnissa tärkeää on koko yrityksen velanhoito, ei vain uuden sopimuksen erä.
5. Toimita tilinpäätöstiedot ajallaan
PRH:n mukaan osakeyhtiön ja osuuskunnan tilinpäätös ilmoitetaan kaupparekisteriin kahdeksan kuukauden kuluessa tilikauden päättymisestä. Varmista, että ilmoitus on saapunut ja rekisteröitynyt oikein. Myöhässä oleva tai puuttuva aineisto vaikeuttaa ulkopuolisen mahdollisuutta arvioida yritystä.[3]
Nämä toimet voivat tukea luottokelpoisuutta, mutta tietyn luokan nousua ei voi luvata määräajassa. Mallit päivittyvät omilla periaatteillaan, ja lopputulos riippuu koko aineistosta. Seuraa ensin liiketoiminnan paranemista: vahvempi kassa ja kannattavuus ovat hyödyllisiä myös silloin, kun kirjain ei vielä muutu.
Esimerkki: voitollinen yritys tarvitsee silti kassapuskurin
Kuvitellaan palveluyritys, jolla on kuukauden alussa 20 000 euroa rahaa. Kuukauden kassasta maksettavat menot ovat 45 000 euroa ja asiakkailta odotettavat maksut 50 000 euroa. Ennustettu loppukassa on 25 000 euroa.
Jos 15 000 euron asiakasmaksu siirtyy seuraavaan kuukauteen, tämän kuukauden loppukassa jää 10 000 euroon. Yrityksen myynti tai kirjanpidollinen tulos ei välttämättä muutu viivästyksen vuoksi heti, mutta käytettävissä oleva raha muuttuu paljon.
| Kuukauden kassalaskelma | Suunnitelma | Maksu viivästyy |
|---|---|---|
| Alkukassa | 20 000 € | 20 000 € |
| Asiakasmaksut | 50 000 € | 35 000 € |
| Kassamenot | −45 000 € | −45 000 € |
| Loppukassa | 25 000 € | 10 000 € |
Laskelma on havainnollistava eikä mittaa luottoluokkaa. Sen tarkoitus on näyttää, miksi maksuaikataulu on olennainen osa luottokelpoisuutta. Kuukauden sisällä alin saldo voi lisäksi olla loppusaldoa pienempi, jos menot erääntyvät ennen tuloja.
Kerro rahoittajalle myös, mitä olet jo tehnyt
Vahva hakemus ei pelkästään kuvaa ongelmaa. Se osoittaa, miten yritys hallitsee sitä. Esimerkin yrittäjä voisi sopia projektien vaiheittaisesta laskutuksesta, seurata suuria saatavia viikoittain ja määritellä vähimmäiskassan, jonka alittuessa uusia menoja siirretään.
Jos haet rahoitusta, liitä mukaan ajantasaiset luvut, käyttötarkoitus, velkalista ja takaisinmaksusuunnitelma. Perustele, miksi rahoitus auttaa kannattavaa toimintaa ja mistä sen maksut tulevat. Erota varmat sopimukset vielä avoimista myyntimahdollisuuksista.
Hyvin valmisteltu aineisto ei takaa hyväksyntää, mutta se vähentää epäselvyyksiä. Se myös auttaa yrittäjää itseään huomaamaan, onko haettava summa ja maksuaika realistinen vai tarvitseeko suunnitelma ensin muutoksia.
Tavalliset kysymykset luottoluokituksesta
Voinko tarkistaa oman yritykseni luokituksen?
Luottotietopalveluista voi hankkia oman yrityksen raportin palvelun ehtojen mukaisesti. Tarkista raportista tiedon lähde, ajankohta ja selitteet. Pelkkä markkinointiin tarkoitettu tunnus ei anna yhtä hyvää pohjaa tilanteen arviointiin kuin varsinainen raportti perusteineen.
Paraneeko luokitus heti, kun velka maksetaan?
Maksu voi muuttaa olennaista lähtötietoa, mutta luokan muutosta tai sen ajankohtaa ei voi päätellä yksin siitä. Selvitä tiedon päivittyminen ja tarkista kokonaisuus uudelleen. Luottotietojen käsittelyä ja yritystietoja koskevat myös luottotietolain säännökset.[4]
Kannattaako ottaa pieni laina luokituksen rakentamiseksi?
Turhaa velkaa ei kannata ottaa vain toivotun luokitusvaikutuksen vuoksi. Laina tuo kustannuksia ja maksuvelvoitteita. Käytä rahoitusta perusteltuun liiketoiminnan tarpeeseen ja arvioi takaisinmaksu ensin. Hyvä maksuhistoria syntyy myös siitä, että nykyiset velvoitteet hoidetaan suunnitellusti.
Mitä teen, jos raportissa on väärä tieto?
Ota yhteyttä raportin toimittajaan ja tarvittaessa alkuperäisen tiedon ylläpitäjään. Yksilöi virhe ja liitä sitä koskeva näyttö. Säilytä asian käsittelyä koskevat vastaukset ja tarkista korjauksen jälkeen, että tieto näkyy oikein myös käytettävässä raportissa.
Aloita kolmesta asiasta
Hanki oma raportti, tee ajantasainen velka- ja kassakoonti ja tarkista rekisteritiedot. Näin erotat toisistaan varsinaisen talousongelman, vanhentuneen tiedon ja tilanteen, joka tarvitsee vain paremman perustelun.
Lähteet
- [1] Suomen Asiakastieto: Luottotiedot ja luottoluokitus
Luokitusmallin tuottajan kuvaus Rating Alfan tiedoista ja luokittelusta. - [2] Dun & Bradstreet: AAA-ratingmalli ja luokat
Mallin tuottajan kuvaus arviointialueista ja luokkien merkityksestä. - [3] PRH: Osakeyhtiön ja osuuskunnan tilinpäätös
Tilinpäätöksen ilmoittaminen kaupparekisteriin ja määräaika. - [4] Finlex: Luottotietolaki
Yritysluottotietojen sisältöä ja käsittelyä koskevat säännökset.